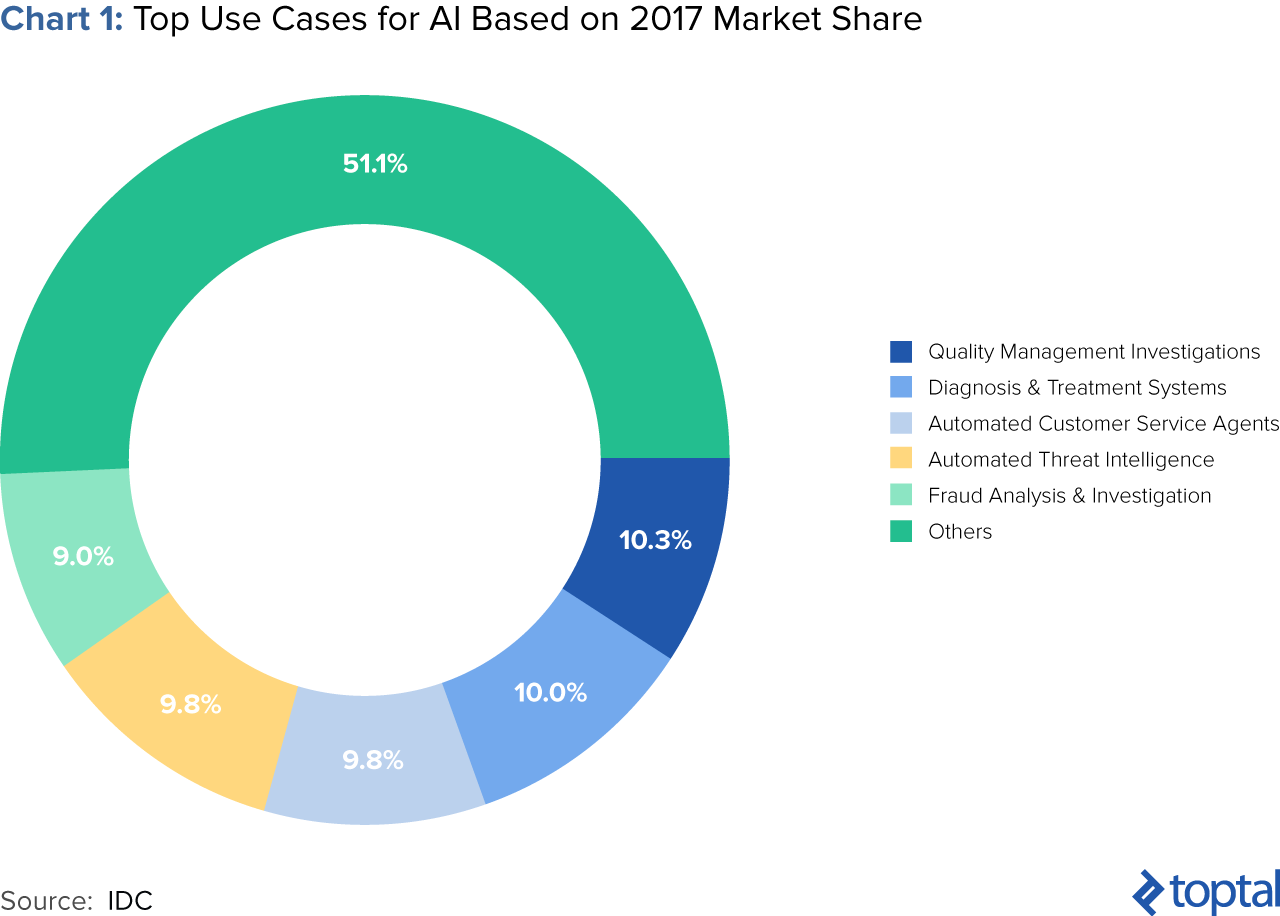Mostrando las entradas con la etiqueta programacion. Mostrar todas las entradas

miércoles, 25 de octubre de 2017

Ray Dalio de Bridgewater: Pionero Silencioso de Big Data, Aprendizaje de Máquina y Fintech

by Orinola Gbadebo-Smith - Finance Editor @ Toptal (translated by Marisela Ordaz)

No Hay Premios por Declarar lo Obvio…

…pero empezaré justamente por lo obvio. Ray Dalio es rico—fabulosamente rico; también es famoso y lo ha sido por bastante tiempo, desde que él predijo la crisis financiera de 2008 y dirigió su fondo, de manera excepcional, a una ganancia de 14 por ciento donde sus rivales perdieron 30 por ciento en promedio, en el mismo período.

Pero ser rico y famoso, en su contexto, parecen recompensas por una vida bien gastada: una vida dedicada a construir una institución de tal sustancia y valor como lo ha hecho con Bridgewater Associates—el fondo de cobertura más grande del mundo. Hoy en día, Bridgewater administra 160 billones de dólares en nombre de 350 de las instituciones globales más grandes y sofisticadas, incluyendo fondos de pensiones, fundaciones públicas y privadas, bancos centrales y gobiernos extranjeros y es considerada una de las gestoras de inversiones más exitosas de todos los tiempos.

Pero seamos sinceros: No hay nada particularmente especial en la construcción de algo “grande y malo” como miembro del club de multimillonarios del mundo. Por el contrario, otros como Jobs, Ortega, Dangote, Arnault, Son, Musk, y Ma lo han hecho con mucho más estilo, flash y energía que Dalio. Lo que distingue a Dalio, sin embargo, es que pocos en la historia han construido, tan exitosamente, dos tipos organizativos dispares en tándem, establecido en culturas y prioridades únicas para cada uno y escalado como uno solo. En Bridgewater, Dalio ha construido una de las casas de inversión más destacadas del mundo, ofreciendo los mejores rendimientos de su clase de manera más consistente que cualquier otro fondo de cobertura de la historia al tiempo que construye sistemáticamente una de las mejores organizaciones de personas de nuestros tiempos.

Estoy aquí para discutir que Ray Dalio logró estas grandes hazañas al adherirse a algunos de lo que yo llamo, principios de primer negocio; principios que desde hace mucho tiempo han sido destilados por mejores mentes en marcos prácticos, universalmente aplicables a cada tipo de riesgo que van desde nuevas empresas de corriente principal hasta vehículos de inversión abstrusa. Este artículo destacará una serie de estos marcos e ilustrará cómo Ray Dalio los aprovechó con éxito para construir efectivamente servicios financieros y un gigante como Fintech.

Capítulo 1: Sueña Grande, Comienza Pequeño

“Las cosas grandes normalmente tienen comienzos pequeños.”
– David, Lawrence of Arabia
En 1975, Ray Dalio fundó Bridgewater Associates desde su apartamento de dos dormitorios en Manhattan. Lo hizo sin financiamiento, credibilidad o estatus, sino simplemente con un plan, un entusiasmo por los mercados y un ojo para reducir los sistemas complejos en relaciones de causa y efecto simples. Empezaría pequeño; él arrancaría.

En el lanzamiento, Dalio enfrentó dos desafíos comunes para la mayoría de los empresarios de primera vez. La primera fue una brecha de credibilidad—una frase acuñada en 1965 por el New York Herald Tribune, y más relevante para los esfuerzos iniciales de recaudación de fondos de Dalio. El segundo desafío fue su decisión de estrategia de mercado fija, que se ve como una representación de nuestro primer framework universalmente aplicable.

La Brecha de Credibilidad

Parafraseando al psicólogo organizacional y profesor de Wharton Adam Grant, la credibilidad se encuentra en la intersección de dos dimensiones socio-antropológicas: poder y estatus. El poder implica la autoridad para influenciar a otros mientras que el estatus implica la conformidad del respeto por otros. Cualquier intento por uno de ejercer poder (es decir, influencia) sin estatus—por ejemplo, intentar recaudar fondos, pre-ingresos o sin un historial—generalmente termina en fracaso, como fue el caso no sólo de nuestro Dalio de 26 años, sino también de muchos fundadores que luchan por primera vez por encontrar su estabilidad.

Por lo tanto, como parte del proceso de elaboración de su estrategia de lanzamiento al mercado, Dalio esbozaría y respondería a una serie de preguntas que allanarían el camino para el establecimiento de su historial, resolviendo así su problema de estatus—y por lo tanto credibilidad—. Las preguntas fueron las siguientes: En primer lugar, ¿en qué soy bueno hoy, pero podría ser mejor en el mundo mañana? En segundo lugar, ¿qué problema puedo resolver que el mercado también encuentra valioso? Tercero, ¿en qué forma debe entrar mi solución y cómo será diferente de sustitutos? Cuarto, ¿cómo ponerle precio a esta solución? Y quinto, ¿quiénes serán mis clientes?; ¿cómo alcanzaré, participaré y me comunicaré con ellos?

Estrategia de Orientación de Mercado

Una estrategia de orientación de mercado, cómo lo asoman las cinco preguntas anteriores, es un plan previo al lanzamiento de cómo nuevas empresas alcanzan su cliente y precio deseado y distribuyen su producto o servicio elegido, logran una adopción temprana y establecen ventajas. Las estrategias robustas de esta estrategia suelen tener en cuenta nuestro segundo framework aplicable universalmente, las “Cuatro P” de Mercadeo: Producto, Precio, Lugar (Place), y Promoción.

Figura 1: Las Cuatro P de Mercadeo (una Plantilla Genérica para Todas las Empresas)


El Primer Modelo de Negocios de Bridgewater

“Donde comienzas no debe ser necesariamente donde termines”
– Joel Osteen
Desde el comienzo, Dalio sabía cuales eran sus fortalezas y donde podría tener una ventaja—en cuanto a “visualizar, reducir y sintetizar sistemas complejos en inversiones y flujos interdependientes, apoyado por relaciones de causa y efecto;” relaciones que tradujo a modelos cuánticos “basados en reglas y determinantes de tiempo” que reflejaban matemáticamente lo que él llamó “máquinas económicas” (o “máquinas”).

Teniendo claridad sobre sus fortalezas, Dalio luego decidió que su vehículo de valor de entrega sería una práctica asesora que maneja exposiciones de riesgo [en nombre de clientes] mientras que también ofrece consejos y observaciones de mercado. Aún más, él le daría precios a estos servicios con base en tarifas de éxito, ej., una estrategia back-end de peso que yo recomendaría para cualquier mercado nuevo que busca ganar acciones, al reducir las barreras de costo, para lograr la adopción de posibles nuevos clientes.

Con su producto y estrategia de precios cimentados, Dalio ahora tenía que asentarse en un mercado de entrada/nicho con el cual establecer un historial. Él escogió el ganado, las carnes, los granos y la canola mercados que desde mi análisis (sesgo retrospectivo no obstante), eran ideales por tres razones.

Primero, estos mercados estaban estrechamente correlacionados. Mi intento de dar sentido a esto es de la siguiente forma: El ganado come cantidades cuantificables de maíz (grano) y soya (canola) antes de terminar en el mostrador del carnicero como carnes; el maíz y la soya compiten por la superficie cultivada, las precipitaciones y los insumos de fertilizantes (todos ellos cuantificables en función del rendimiento), así como los ciclos de recolección de las cosechas. En períodos de tiempo específicos, las superficies plantadas, las precipitaciones (medidos por semana, por área importante de cultivo de Estados Unidos.) y la entrada de fertilizantes se traducen en tamaños de cosecha predecibles y costos de transporte en distancias establecidas. Datos que, cuando se unen a niveles de inventario de ganado por edad, grupo de peso, ubicación y tasa de ganancia de peso, determinan la cantidad y velocidad del consumo de alimento de grano. Superponiendo estos conjuntos de datos correlacionados sobre el margen minorista, las preferencias de los consumidores (es decir, los cortes de carne) y las capacidades de los mataderos permitieron realizar regresiones detalladas y otros análisis, lo cual Dalio hizo hasta el final de la programación de un sistema patentado de “máquinas” para su mercado. Estas máquinas habrían producido entonces las predicciones de precios que él continuó utilizando con éxito en el mercado.

La segunda razón por la que el ganado, las carnes, los granos y la canola fueron un gran mercado de lanzamiento para Bridgewater es que estos mercados eran menos sensibles a las distorsiones especulativas y sentimentales del mercado, en relación con los mercados de valores públicos; el cual fue otro atributo que encajaba muy bien con la fuerza de Dalio al reducir los sistemas complejos en simples máquinas económicas.

La tercera razón para elegir estos mercados de nicho para ir al mercado está en consonancia con nuestro siguiente principio de negocio probado y defendido con frecuencia: en la medida de lo posible, los empresarios deberían lanzarse a mercados pequeños, de nicho, escasamente comprendidos y establecer el dominio del monopolio antes de comenzar con la expansión. La expansión bajo este modelo aprovecha, posteriormente, la reputación de la marca establecida NewCo y la competencia estratégica para crecer en mercados/verticales relacionados o aprovecha sus activos e infraestructura existentes para vender nuevos productos al mismo grupo de clientes. Así, al igual que Amazon comenzó con los libros, Google con la búsqueda y Facebook con los estudiantes de Harvard, Bridgewater comenzó con el ganado, carnes, cereales y la canola.

Estrategia de Marketing de Bridgewater

La pieza final de la estrategia de orientación de mercado/modelo de negocio de lanzamiento fue el plan de Dalio para alcanzar, comprometer y comunicar sus servicios y éxitos a sus clientes. En este sentido, Dalio se asentó en una estrategia de bajo costo todavía muy vigente hoy en día—el periódico. Todos los días durante la mayor parte de diez años, Dalio envió por télex sus Observaciones Diarias—una circular de investigación que detalló sus análisis de mercado, observaciones y técnicas de gestión de riesgos—a una creciente expansión de clientes; una estrategia que eventualmente le ganó los mandatos entrantes por McDonald’s Corp, el Fondo de Pensiones de Kodak y el Banco Mundial y acumuló en su primer turno de capital externo. Parafraseando un adagio de Alex Graham, Experto en Finanzas de Toptal “sólo porque lo construyes no significa que la gente vendrá” Novatos y gente de negocios experimentada, obsesionada con la comercialización.

Capítulo 2: Ajuste de Producto/Mercado

“Lo Que Te Trajo Aquí, No Te Llevará Más Allá”
– Marshall Goldsmith, Autor
En 1985, Bridgewater ganó sus primeros 5 millones de dólares en capital externo, marcando formalmente su transición al Bridgewater que conocemos hoy—es decir, un fondo de cobertura. Para tener éxito en esta nueva fase, la empresa de Dalio requeriría un tipo muy diferente de estructura organizativa, composición y estrategia frente al Bridgewater de años pasados. Lo que es más importante, y en línea con nuestro cuarto marco de negocios fundacional, Bridgewater requeriría una estrategia de operaciones totalmente congruente.

Una estrategia de operaciones es un framework de unificación que dirige el patrón total de decisiones que configuran las capacidades a largo plazo de una organización hacia una estrategia singular y coherente. O, según lo definido por el Profesor de Harvard Business School Gary Pisano, una estrategia de operaciones es un conjunto consistente y completo de políticas operativas que especifican cómo una organización arreglará sus recursos, prioridades y procesos (RPP) para alcanzar sus prioridades estratégicas más importantes.
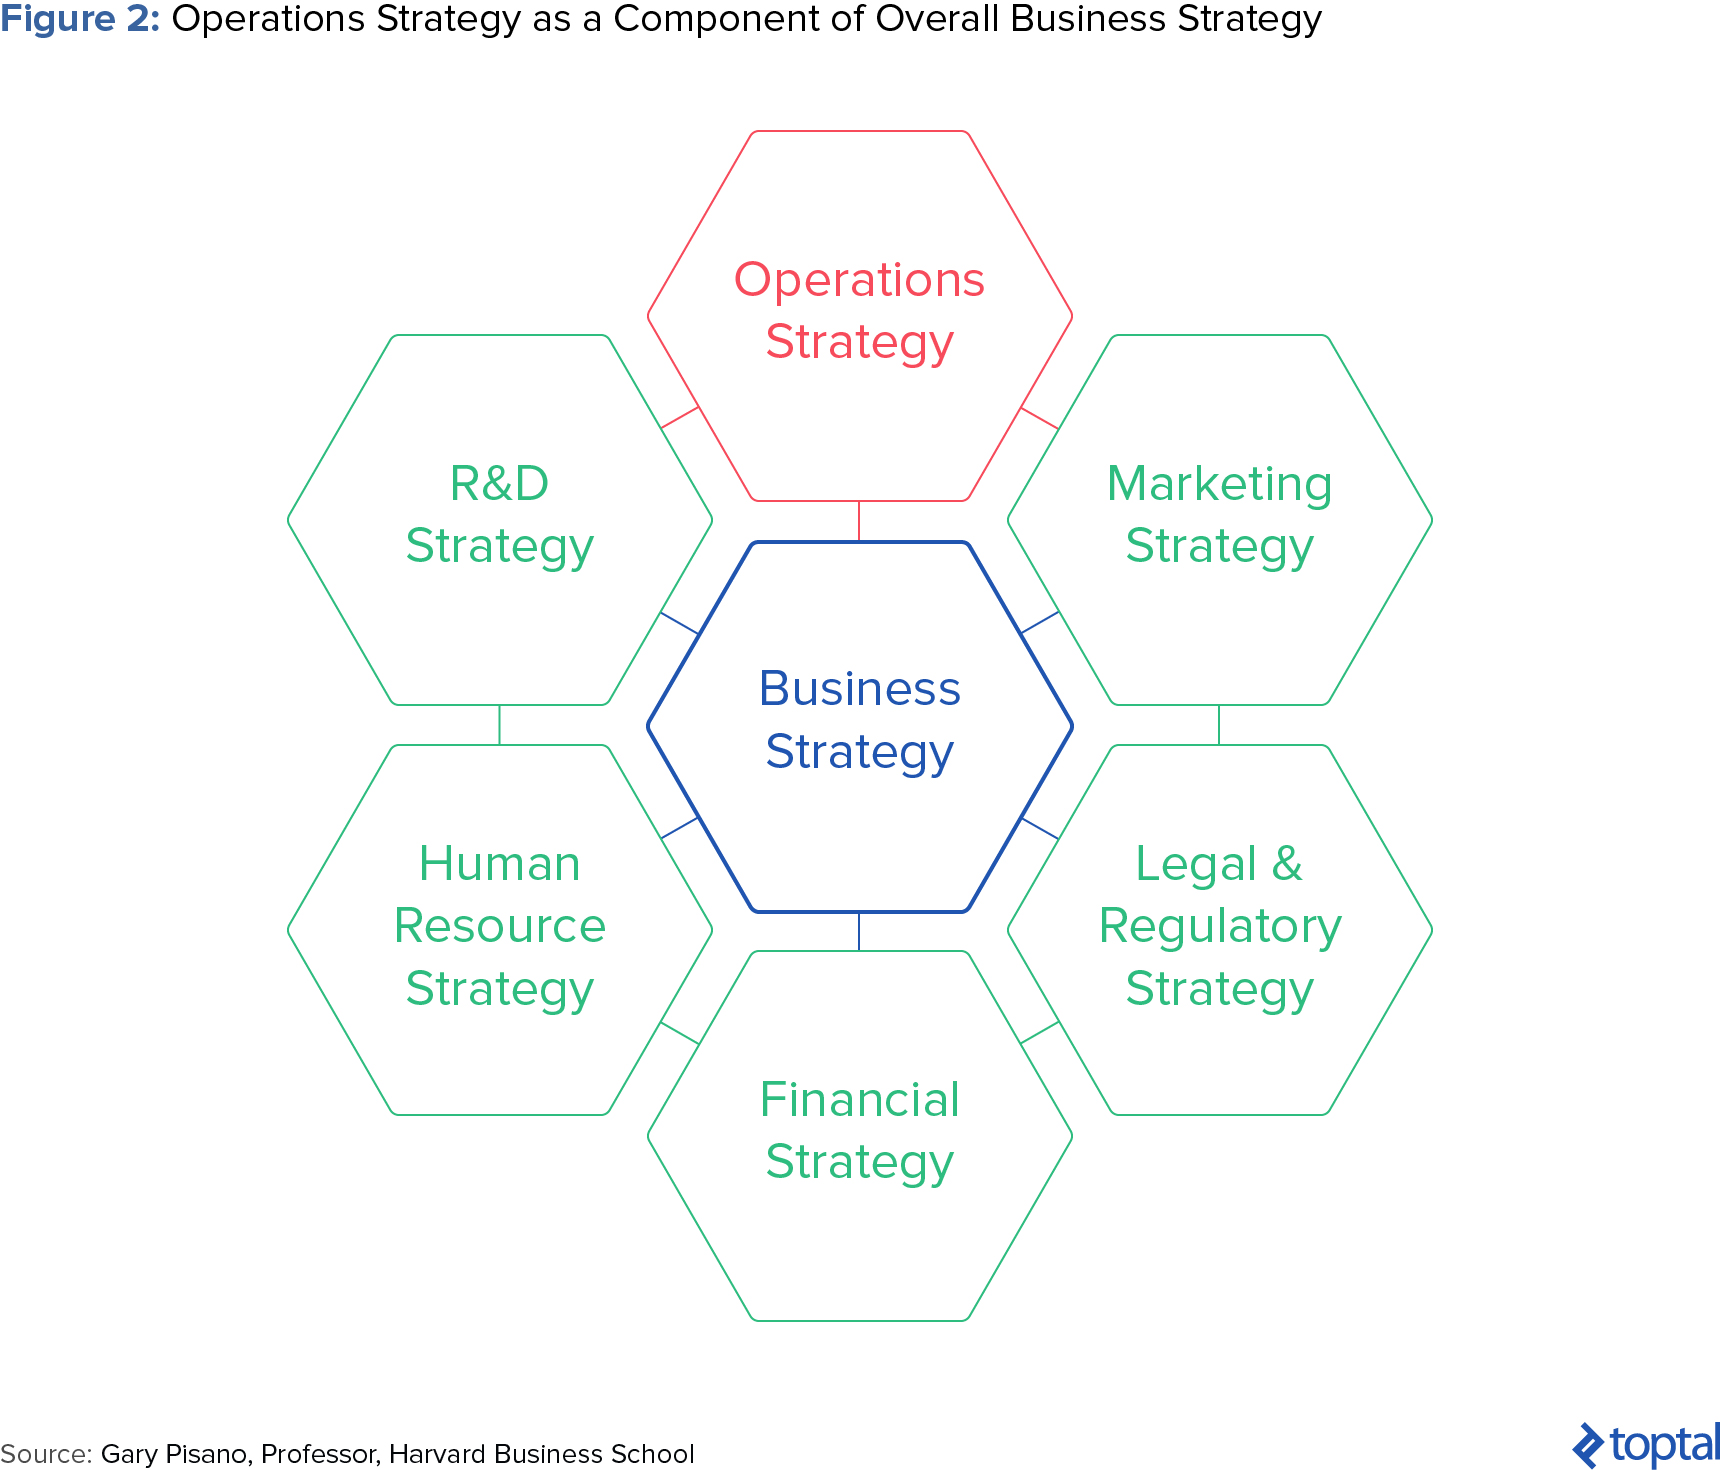
Figura 2: Estrategia de Operaciones como Componente de la Estrategia General de Negocios

Para llevar a cabo la tarea de diseñar una nueva estrategia de operaciones, Dalio, al igual que todos los emprendedores que han cruzado el abismo hacia la adopción en masa y la escala, primero tendría que redefinir el problema que estaba por resolver (es decir, el trabajo por hacer) y detrás de eso establecer las prioridades estratégicas de su empresa.

El “Trabajo por Hacer”

Introducido por un renombrado erudito y profesor de la Universidad de Harvard Clayton Christensen, el framework del trabajo-por-hacer está diseñado para eliminar el problema fundamental que un cliente en particular necesita que sea resuelto como una preocupación de empresa de negocios en marcha.
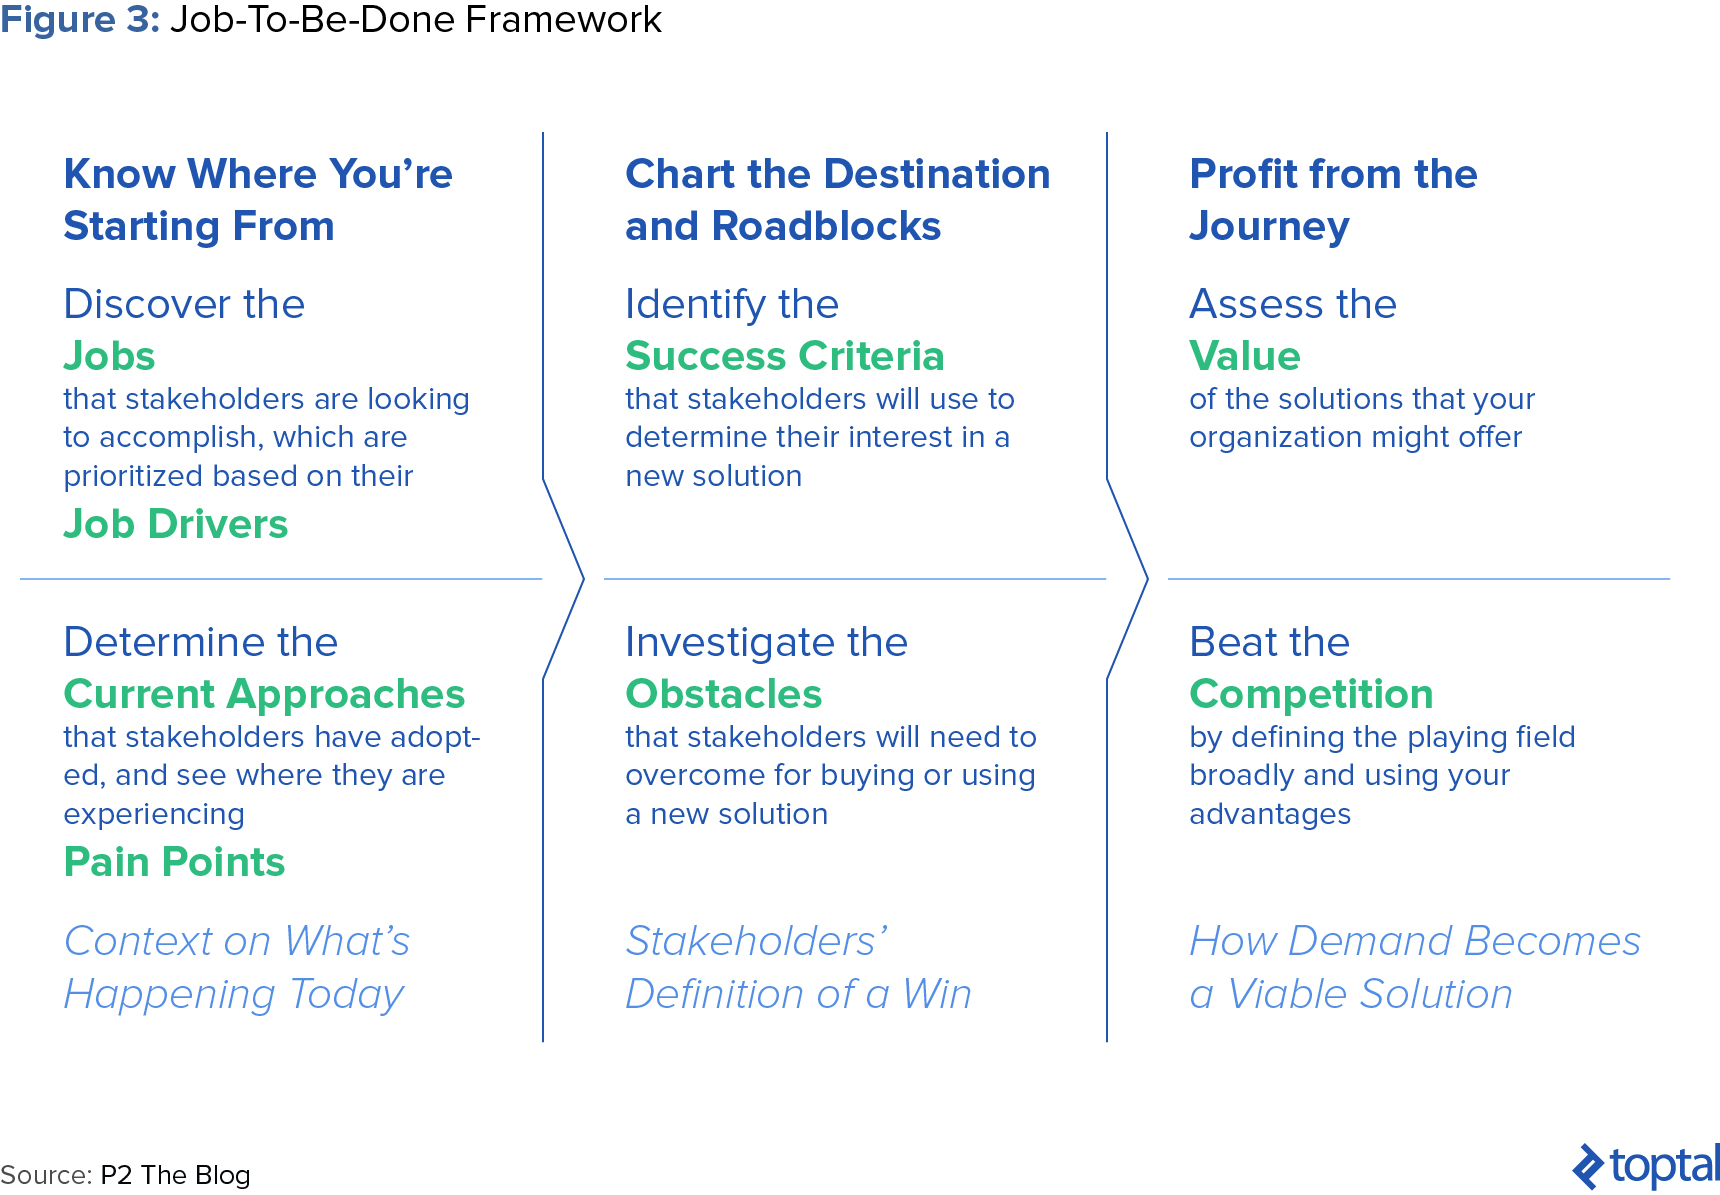
Figura 3: Framework del Trabajo por Hacer

Cuando Dalio empezó por primera vez en 1975, su trabajo era manejar la exposición de riesgos en nombre de sus clientes. En su nueva capacidad como gestor de activos, este trabajo, naturalmente, había cambiado y necesitaría dar un giro. Como muchos empresarios que iteraban hacia un ajuste de producto/mercado, Dalio inicialmente confundió su proposición con “la construcción de sistemas basados ​​en datos con los cuales mapear las máquinas económicas y prever precios futuros”.

No fue hasta que sufrió una serie de pérdidas casi insuperables que Dalio dio un giro por última vez hacia su verdadera proposición. Esta proposición se trataba de utilizar sistemas de datos propietarios para reaccionar y comercializar, continuamente, información de mercado en tiempo real sin intentar predecir dónde iría el mercado. Él haría esto construyendo una “máquina económica” unificada, impulsada por decenas de millones de conjuntos de datos discretos que pasó a través de indicadores en tiempo real que probaron los fundamentos cambiantes. Por último, evaluaría sus resultados a través de un sistema diferente de filtros de tendencia diseñado para confirmar/rechazar los movimientos de precios basados ​​en la consistencia con los resultados pasados. El objetivo final de todo esto—es lograr el verdadero trabajo de Bridgewater que se debe hacer: generar los mejores rendimientos ajustados al riesgo de la clase en nombre de sus socios limitados.

Figura 4: *Framework* de Ajuste de Producto/Mercado


En Cuanto a las Amenazas/Riesgos Comerciales…

Un beneficio secundario pero críticamente importante que también vino de los primeros fracasos de Dalio (mientras reiteraba hacia el ajuste del producto/mercado), fue su penetración en la mayor amenaza de Bridgewater: falibilidad humana; falibilidad que con frecuencia se presentaba en forma de ego, arrogancia, recuerdo imperfecto, procesamiento mental inadecuado, programación imperfecta, negligencia y error y se hizo presente en su gente.

Estas perspectivas, tanto en el trabajo por hacer como en los riesgos de negocio, permitieron a Dalio construir una estrategia operativa verdaderamente cohesiva y auto-reforzada con capacidades tanto ofensivas como defensivas y las RPP apropiadas para arrancar.

Cómo Construir una Institución de Gran Ofensiva

En “ofensiva”—ej. La estrategia de Bridgewater de intercambiar datos e información en tiempo real para generar los mejores rendimientos de su clase, Dalio idearía e integraría un nuevo conjunto de sistemas patentados para mapear sus máquinas económicas. Mucho antes de que “Big Data” y “aprendizaje de máquina” se convirtieran en una corriente principal, Dalio reconoció la ventaja inherente de invertir en poderosos sistemas computacionales, los cuales complementó con un equipo de estadísticos técnicos y de doctorado, economistas, econométricos, informáticos, expertos en aprendizaje de máquina y big data y haciéndolo en silencio se convirtió en uno de los primeros adoptantes de grandes estrategias de big data y aprendizaje de máquinas. Probablemente fue una de las primeras compañías en fintech.

Para reforzar sus inversiones en recursos (tanto en máquinas como en seres humanos) y para impulsar su logro en el logro de sus prioridades estratégicas, Dalio también diseñó procesos estrictos para asegurar la mejora perpetua de su sistema, cerrando así el círculo en el framework RPP presentado anteriormente. Hizo esto ordenando lo siguiente: cada vez que él o su equipo tomará una decisión de inversión, los criterios se traducirían en algoritmos basados ​​en reglas, probados contra datos históricos (a veces desde hace un siglo) y simulados retroactivamente contra resultados conocidos.

Los algoritmos asociados con resultados sub-óptimos se retendrían, ajustarían y volverían a intentar, continuamente, hasta que el resultado correcto fuera realizado y documentado; produciendo la impecable máquina de auto-perpetuación que hoy es Bridgewater.
Este proceso/filosofía se convirtió en la pieza central de Bridgewater del “acercamiento sistematizado para la inversión;” una filosofía que dio lugar a una progresión acelerada hacia el ajuste del producto/mercado. Hoy en día, los ordenadores, programas y sistemas de Black Box de Bridgewater analizan más de 100 millones de conjuntos de datos en ruta a cada decisión—estableciendo un foso económico que cada empresa busca y se mantiene como un estudio de caso fantástico en cuanto a la importancia de las estrategias de operaciones totalmente cohesionadas.
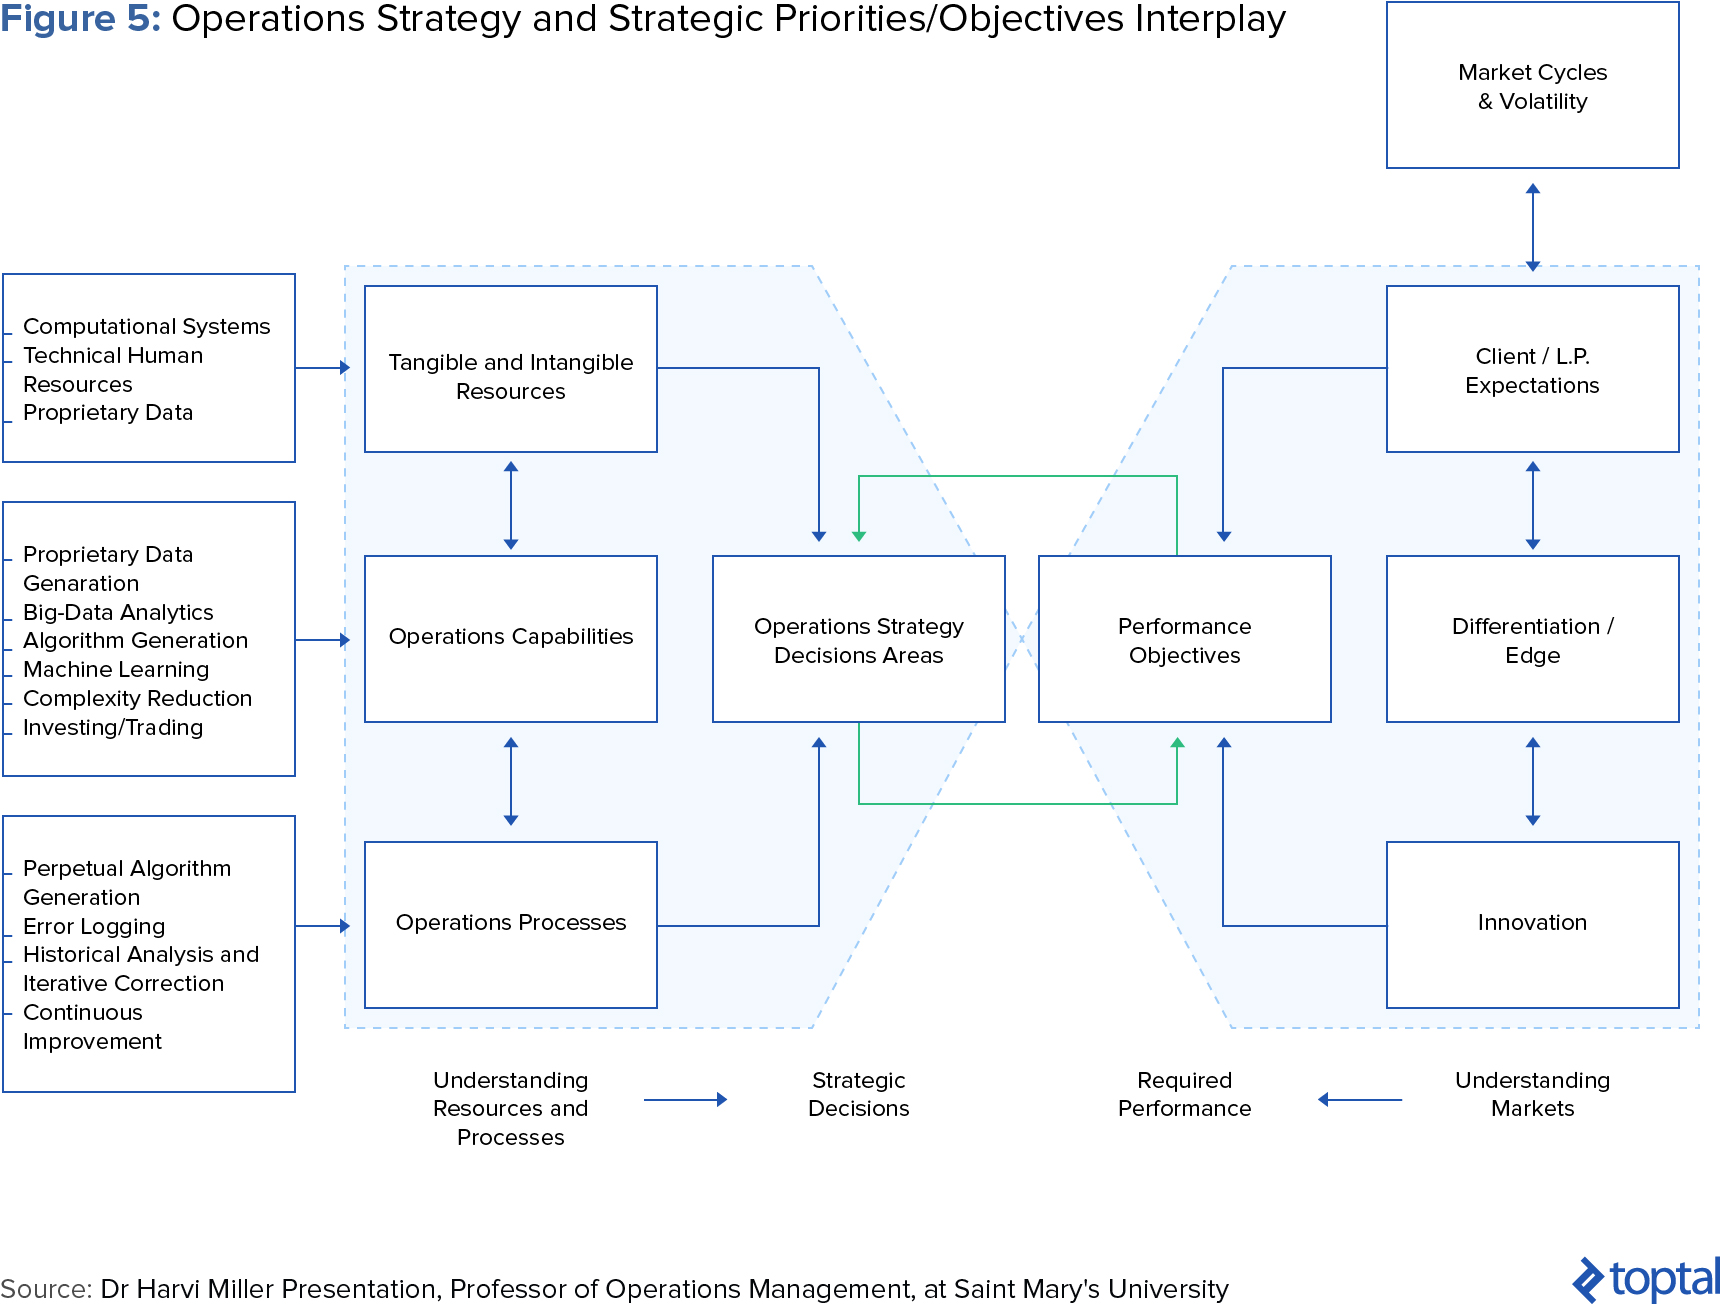
Figura 5: Estrategia de Operaciones y Prioridades/Objetivos Estratégicos

Estrategia de Defensa de Bridgewater

En “defensa”—ej., trabajo de mitigación del riesgo, Dalio identificó correctamente que la mayor amenaza para el éxito de su negocio está en el error humano. Dando una respuesta directa a esto, Dalio diseñó y montó estratégicamente un equipo que incorporaría diversas estrategias de mitigación de riesgo como una forma de ser. Logró esto de la siguiente manera:

En primer lugar, contrató a pensadores hiperinteligentes e independientes en quienes confiaba para desafiar rutinariamente sus tesis de razonamiento e inversión. Luego, estableció una cultura de “verdad radical y transparencia”, la cual describe como una cultura de desacuerdo honesto, abierto y agresivo. Y, finalmente, estableció una “idea de meritocracia”—ej., un entorno en el que las ideas de inversión de las personas se pesaban sólo en proporción a sus méritos, sin la ponderación de valor otorgada al rango, título o antigüedad.

Tangencialmente, Dalio también fue pionero en un proceso al que llamó “registro de errores” mediante el cual los comerciantes tenían que registrar, diagnosticar y volver a referirse sistemáticamente a todos los errores cometidos anteriormente como una forma de minimizar sistemáticamente las repeticiones de “errores no forzados” durante el resto de su posición laboral en Bridgewater.

En cuanto a la composición del equipo, Dalio implementó innovaciones de proceso en las que cada empleado debía tener sus estadísticas (fortalezas, debilidades, logros, fracasos, resultados de las pruebas psicométricas) en las tarjetas físicas de béisbol y tablas electrónicas abiertas a la vista de la empresa. Todo esto como un constante impulso para que sus empleados puedan tomar en serio la tarea de montar equipos de inversión bien equilibrados como una manera de compensar las deficiencias individuales.
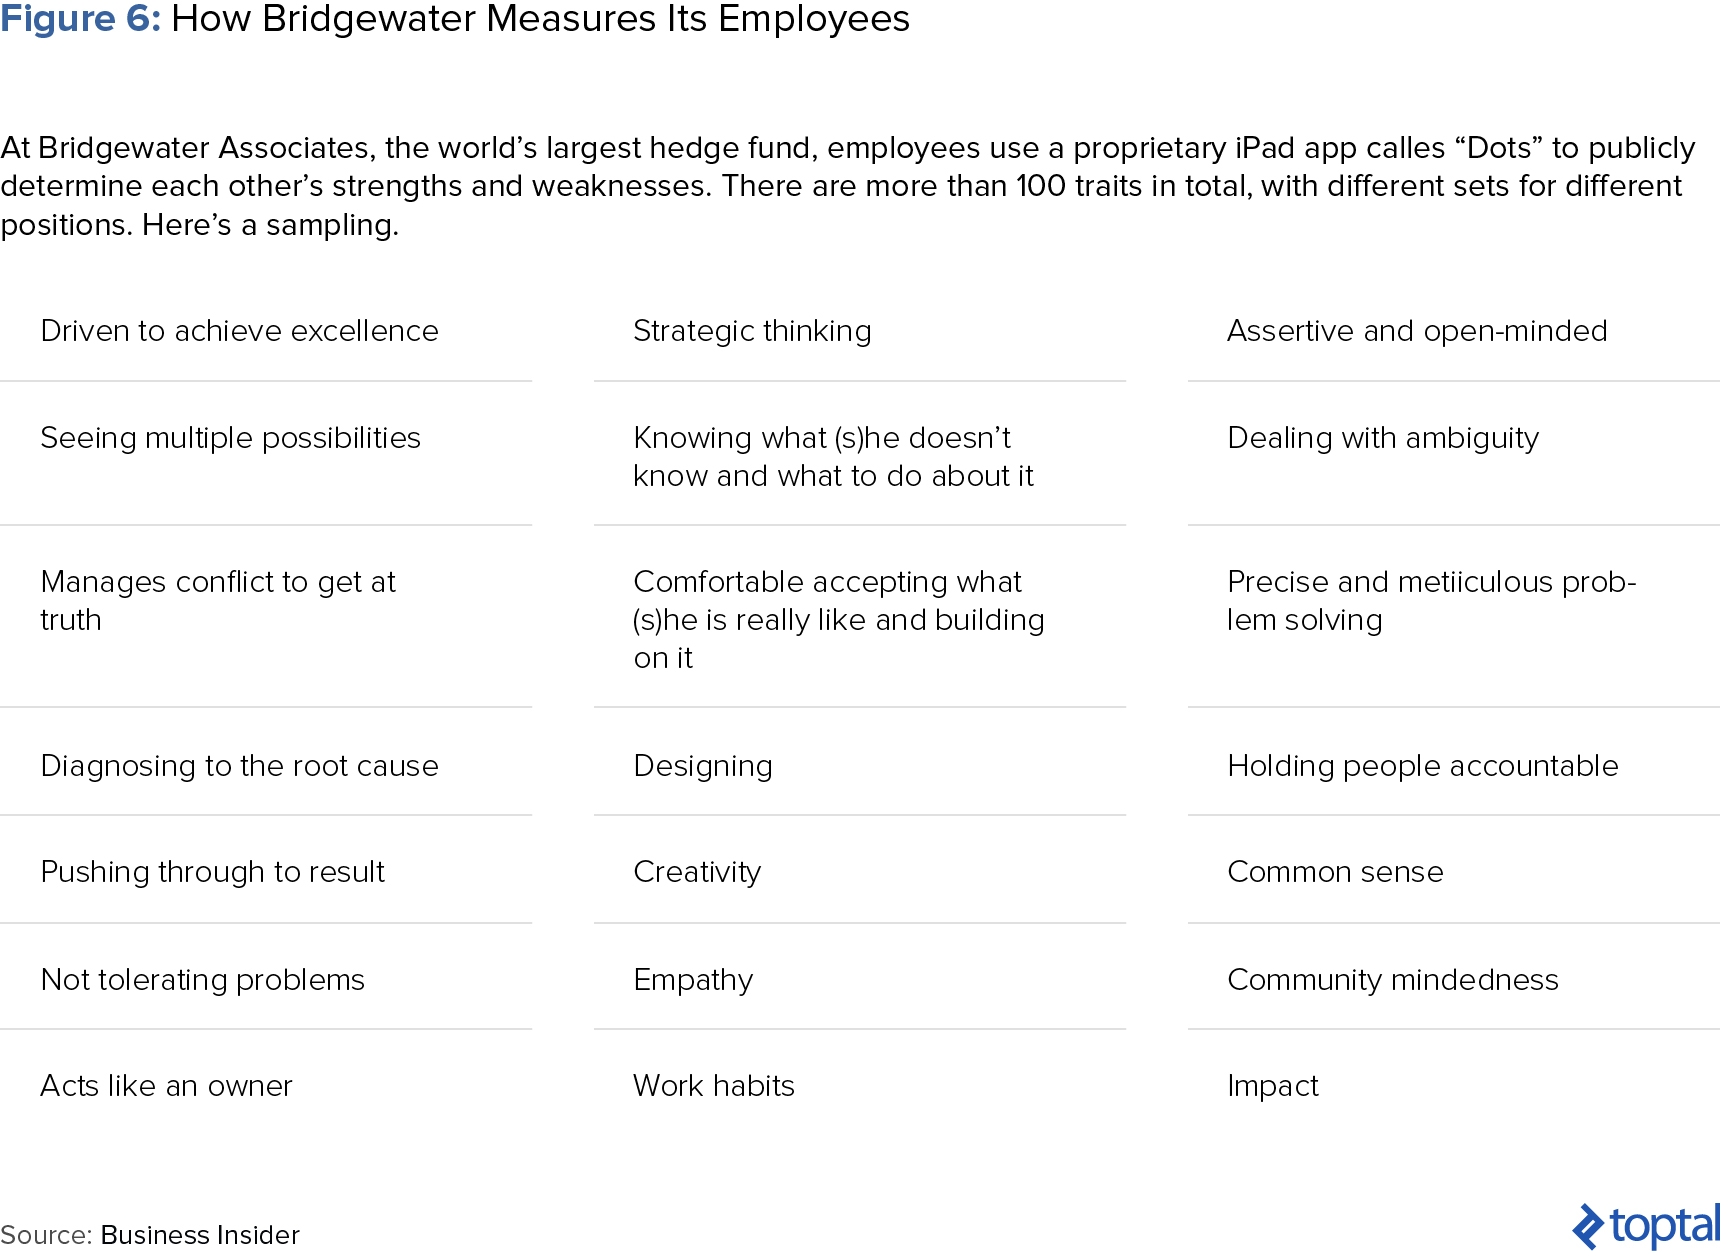
Figura 6: ¿Cómo Bridgewater Mide a sus Empleados?


Los Frutos de la Labor de Dalio

Una vez que las estrategias de operaciones de Dalio fueron implementadas en su totalidad y sus mecanismos de auto perpetuación y mejora continúa funcionando en estado estacionario, Bridgewater continuó disfrutando de un éxito explosivo. Entre 1985 y 1988, los 5 millones de dólares iniciales de Bridgewater crecieron rápidamente a 180 millones de dólares, que posteriormente crecieron a 4 billones de dólares en 1995 y a 32 billones de dólares en 2000. Bridgewater había logrado finalmente un ajuste de producto/mercado y una escalabilidad sostenible.

Capítulo 3: De Cero a Uno

El framework final en nuestra caja de herramientas es el más fácil de teorizar pero más difícil de realizar. Según el renombrado capitalista de riesgo y empresario Peter Thiel, “cuando pensamos en el futuro, hay dos tipos de progreso: progreso horizontal, definido como ir de 1 a n, o progreso vertical, definido como ir de 0 a 1. Pasar de 0 a 1 (progreso vertical) representa un salto de función escalonada tan material que sólo puede ser provocado por la innovación radical o saltos tecnológicos. Imagínate lo que el teléfono inteligente hizo al teléfono analógico, lo que Google hizo a una búsqueda basada en la pregunta, lo que el procesador de textos hizo a la máquina de escribir.”

Estas innovaciones tienden a provocar cambios drásticos en el ecosistema imperativo al igual que rendimientos insondables para sus proveedores. Dentro del turbulento mundo de la inversión, Dalio fue el arquitecto de tres innovaciones separadas de 0 a 1; innovaciones que establecieron, de manera concluyente, una ventaja insuperable en sus mercados y consolidaron a Bridgewater como una de las mayores instituciones de inversión de todos los tiempos.

Superposición Alfa

La primera de estas innovaciones fue la “superposición alfa”—un principio que implica el establecimiento de una posición de referencia de “riesgo neutral” mientras se desvía de ella con apuestas medidas. Más específicamente, con la superposición alfa se separan la beta (exposición pasiva) y la alfa (exposición activa), obteniéndose además una amplificación de los resultados mediante la superposición de portafolios más diversificadas de alfas hacia una mezcla óptima. La comercialización de esta innovación dio como resultado el primer y mejor desempeño de Bridgewater, su Fondo Pure Alpha, fue diseñado para ser la “fuente alfa diversificada” a los Socios Limitados de Bridgewater que invierten en grupos de clases de activos.

Figura 7: Acumulativo Alfa Bruto Bridgewater vs. Expectativas


Bonos Indexados a la Inflación

La segunda etapa de la función de innovación fue el descubrimiento, creación y comercialización de Dalio bonos indexados a la inflación como una nueva clase de activos. En la solicitud de la Fundación Rockefeller en los años 90, Dalio tuvo que diseñar un portafolio que volvería exactamente un 5 por ciento por encima de la tasa de inflación de Estados Unidos. Teniendo en cuenta que no existían bonos indexados a la inflación en los Estados Unidos, Dalio aprovechó un portafolio de bonos indexados a la inflación extranjera con las monedas asegurado de nuevo al dólar estadounidense. Fue en la parte posterior de esto que él diseñó el primer portafolio de bonos globales indexados a la inflación diseñado para tener el mismo rendimiento esperado que las acciones, pero con menos riesgo y una correlación negativa con los bonos y las acciones a largo plazo. Sobre la base de su éxito con esta clase de activos, Dalio siguió asesorando al gobierno de los Estados Unidos sobre cómo estructurar el primer bono y emisión indexada a la inflación en los Estados Unidos.

Paridad de Riesgo

La tercera innovación 0 a 1 de Dalio estuvo en su descubrimiento de la paridad de riesgo y la creación de su segundo fondo emblemático, el Fondo All Weather. Este descubrimiento se produjo inadvertidamente cuando trató de diseñar una confianza personal neutral para su familia; neutralidad que efectivamente controlaba el crecimiento y las oscilaciones y presiones inflacionistas al pasar el tiempo. Logró esto al casar cuatro estrategias de inversión diferentes y construir una mezcla de activos que mantuviera la paridad en los entornos económicos relevantes (aumento del crecimiento con el aumento de la inflación, el aumento del crecimiento con la caída de la inflación y a la inversa). Diez años más tarde, Dalio manejaría cerca de 80 billones de dólares en su Fondo Principal All Weather.

Los Principios de Ray Dalio y un Inevitable Resultado

A lo largo de los años, gran parte del éxito increíble de Dalio se ha atribuido a una combinación de su intelecto, perspicacia de las inversiones y la peculiar cultura del equipo. Creo, sin embargo, que esta historia subestima enormemente el alcance de la visión del hombre, la precisión de su ejecución, el genio de sus innovaciones y la presciencia de sus apuestas tecnológicas. No se escucha nada de su diseño organizativo (personas, cultura y composición), la singularidad de sus sistemas, el ethos pionero que lo llevó a la big data y a la inteligencia artificial—nada de estos atributos fue por error, sino por el diseño y la creación deliberada hacia una congruencia completa de la organización y del sistema.

Así que si eres una nueva empresa o una empresa establecida, un fondo de búsqueda o un fondo de cobertura, espero que este artículo haya podido demostrar (a través de sus diversos marcos) que los negocios, en primer lugar—especialmente cuando se reduce a sus primeros principios—es, en su esencia, simple. Y segundo, que estos principios son universalmente aplicables, a casi todo tipo de negocios imaginables. Siempre comienza con la dinámica de tu disciplina y no te equivocarás.
¡Feliz Construcción!

https://www.toptal.com/finance/business-plan-consultants/ray-dalio-de-bridgewater-pionero-silencioso-de-big-data-aprendizaje-de-máquina-y-fintech/es

jueves, 14 de septiembre de 2017

Cómo la Inteligencia Artificial está Afectando el Mundo de las Finanzas

by Melissa Lin - Finance Editor @ Toptal (translated by Marisela Ordez) - Utilizado con permiso.

Puntos Importantes

La Inteligencia Artificial (IA) Está Despegando
Gestión de Riesgo
Comercio IA
Robo-advisory
Suscripción de Seguros y Reclamos

La tecnología de uso general es un término que los economistas guardan para las tecnologías que estimulan el crecimiento económico prolongado y los avances sociales, revolucionando así las operaciones de hogares y corporaciones de la misma manera. Una muestra de tecnología de propósito general es la electricidad. La electricidad generó una multitud de productos y sectores, incluyendo refrigeradores, lavadoras, trenes y, por supuesto, computadoras. La llegada de la electricidad transformó radicalmente el mundo.

Un artículo reciente en la Reseña de Negocios de la Universidad de Harvard designó a la inteligencia artificial (IA) como la tecnología de propósito general más importante de nuestra era. Estamos familiarizados con el poder de la IA. Ésta se manifiesta en la forma de un robot derrotando a un jugador de ajedrez de renombre mundial. Un carro que puede estacionarse en paralelo por sí mismo. Dispositivos que responden con el clima de mañana cuando lo preguntamos.

Pero gran parte de nuestro contacto con—y la comprensión de—la IA gira en torno a productos que afectan nuestra vida cotidiana como consumidores. A nivel organizativo, hay una pregunta más amplia sobre cómo la IA afectará las industrias y específicamente cómo los servicios financieros aprovecharán la IA.

El siguiente artículo definirá la inteligencia artificial, la esfera de sus tecnologías relacionadas, el tamaño de la industria global de la IA y las aplicaciones de la inteligencia artificial en las finanzas. Esta pieza no pretende proporcionar un juicio normativo sobre el desarrollo de la IA; más bien, se centrará en cómo la IA está afectando las finanzas.

Inteligencia Artificial: ¿Qué es la IA?

La inteligencia artificial es [un área de la informática] (https://www.techopedia.com/definition/190/artificial-intelligence-ai) centrada en la creación de máquinas inteligentes que funcionan como seres humanos. Las computadoras de IA están diseñadas para realizar funciones humanas incluyendo aprendizaje, toma de decisiones, planificación y reconocimiento de voz.

La inteligencia artificial permite a las máquinas mejorar continuamente su rendimiento sin que los seres humanos proporcionen instrucciones prescriptivas sobre cómo hacerlo. Esto es significativo por un par de razones. Primero, los humanos saben más de lo que somos capaces de entender. Es decir, los seres humanos son capaces de reconocer una cara o ejecutar una estrategia inteligente en un juego de ajedrez. Sin embargo, antes de la avanzada tecnología de la inteligencia artificial, la incapacidad de los humanos para articular nuestro propio conocimiento significaba que no podíamos automatizar muchas tareas. En segundo lugar, la tecnología de la IA es sobrehumana en su ejecución, operando con mayor rapidez y con más frecuencia que los humanos.

Tecnologías de la Inteligencia Artificial

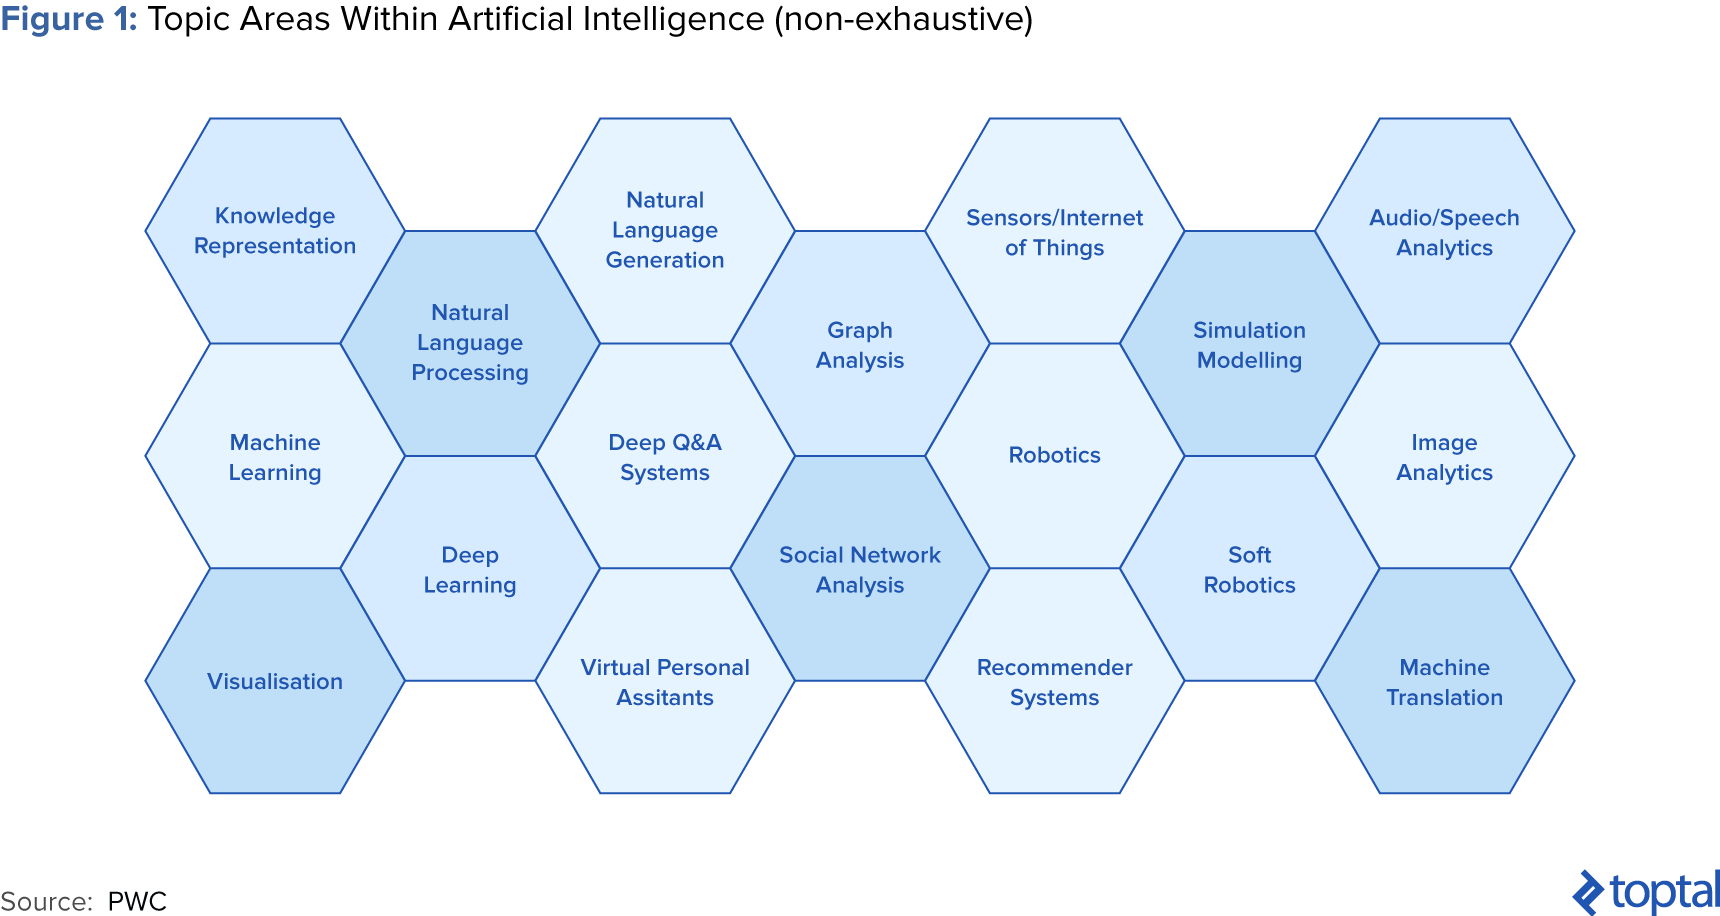
La inteligencia artificial abarca una multitud de capacidades y tecnologías. La empresa de consultoría PWC refuerza el hecho de que la IA no es “un área monolítica”. Abarca una serie de cosas que todos agregan a nuestra noción de lo que significa ser “inteligente”. A continuación se presentan algunas de las áreas más populares de la IA:
Por supuesto, esta lista no es exhaustiva. Ve a continuación una gama más amplia de temas y tecnologías de inteligencia artificial.

Figura 1: Áreas Temáticas dentro de la Inteligencia Artificial (No exhaustiva)


Tamaño del Mercado de la Inteligencia Artificial

El ya mencionado [artículo en la Reseña de Negocios de la Universidad de Harvard predice que “los efectos de la IA serán magnificados en la próxima década, ya que la manufactura, el comercio minorista, el transporte, las finanzas, la salud, la ley, la publicidad, los seguros, el entretenimiento, la educación y virtualmente cualquier otra industria, transforman sus procesos básicos y modelos de negocio para aprovechar el aprendizaje de máquina. El embotellamiento está en la gestión, la aplicación y la imaginación de los negocios.”

Con la adopción generalizada de la IA en todas las industrias se [predice] (http://www.idc.com/getdoc.jsp?containerId=prUS41878616) que maneje ganancias globales de 12.5 billones de dólares en 2017 y 47 billones en 2020, con una tasa de crecimiento anual compuesto (CAGR) de 55.1% a partir de 2016 a 2020. Específicamente, las industrias que más invertirán en la tecnología son la banca y el comercio minorista, seguidos por la industria de la salud y la manufactura. En conjunto, estas cuatro industrias comprenden más de la mitad de los ingresos mundiales de la IA en 2016, y los sectores: bancario y minorista entregarán casi 1.5 billones.

En todas las industrias, las mayores inversiones de IA en 2017 serán en áreas tales como agentes automatizados de servicio de atención al cliente, inteligencia automatizada de amenaza y análisis de fraude (ver carta abajo). Según Jessica Goepfert, directora de programas en IDC, empresa de investigación de mercado, “Las oportunidades a corto plazo para los sistemas cognitivos están en industrias como la banca, los valores e inversiones y la manufactura. En estos segmentos, encontramos una gran cantidad de datos no estructurados, un deseo de aprovechar las ideas de esta información, y una apertura a las tecnologías innovadoras”. La siguiente sección de este artículo profundiza en los diversos casos de uso de inteligencia artificial en la industria de servicios financieros.

Gráfica 1: Casos Principales de Uso de IA Basados en la Participación en el Mercado de 2017


Aplicaciones Presentes y Futuras de la Inteligencia Artificial en Finanzas

La inteligencia artificial podría generar eficiencias operativas en áreas que van desde la gestión de riesgos y el comercio, hasta la suscripción de seguros y los reclamos. Si bien algunas aplicaciones son más relevantes para sectores específicos dentro de los servicios financieros, otras pueden ser aprovechadas de forma general.

Gestión de Riesgo

La inteligencia artificial ha demostrado ser muy valiosa cuando se trata de seguridad y detección de fraudes. Los métodos tradicionales de detección de fraude incluyen computadoras que analizan data estructurada contra un conjunto de reglas. Por ejemplo, una compañía de pagos determinada podría establecer un umbral para las transferencias electrónicas a 15,000 dólares, de modo que cualquier transacción que supere ese monto se marcaría para una investigación adicional. Sin embargo, este tipo de análisis produce muchos falsos positivos y requiere mucho esfuerzo adicional. Tal vez, e incluso más significativamente, los estafadores de ciber-crimen cambian con frecuencia sus tácticas.

Por esto, los sistemas más efectivos deben pasar a ser más inteligentes de manera continua.

Con algoritmos de aprendizaje avanzados como los de aprendizaje profundo, se pueden agregar nuevas características al sistema para un ajuste dinámico. Según Samir Hans, director de consultoría de Deloitte Transactions y Business Analytics LLP, “Con el análisis cognitivo, los modelos de detección de fraude pueden ser más sólidos y precisos. Si un sistema cognitivo elimina algo que determina como un posible fraude, y un ser humano determina que no es fraude debido a X, Y, y Z, la computadora aprende de esas percepciones humanas, y la próxima vez no te enviará una detección similar. El equipo se está haciendo cada vez más inteligente.”

El Éxito de PayPal con la Inteligencia Artificial y Detección de Fraude

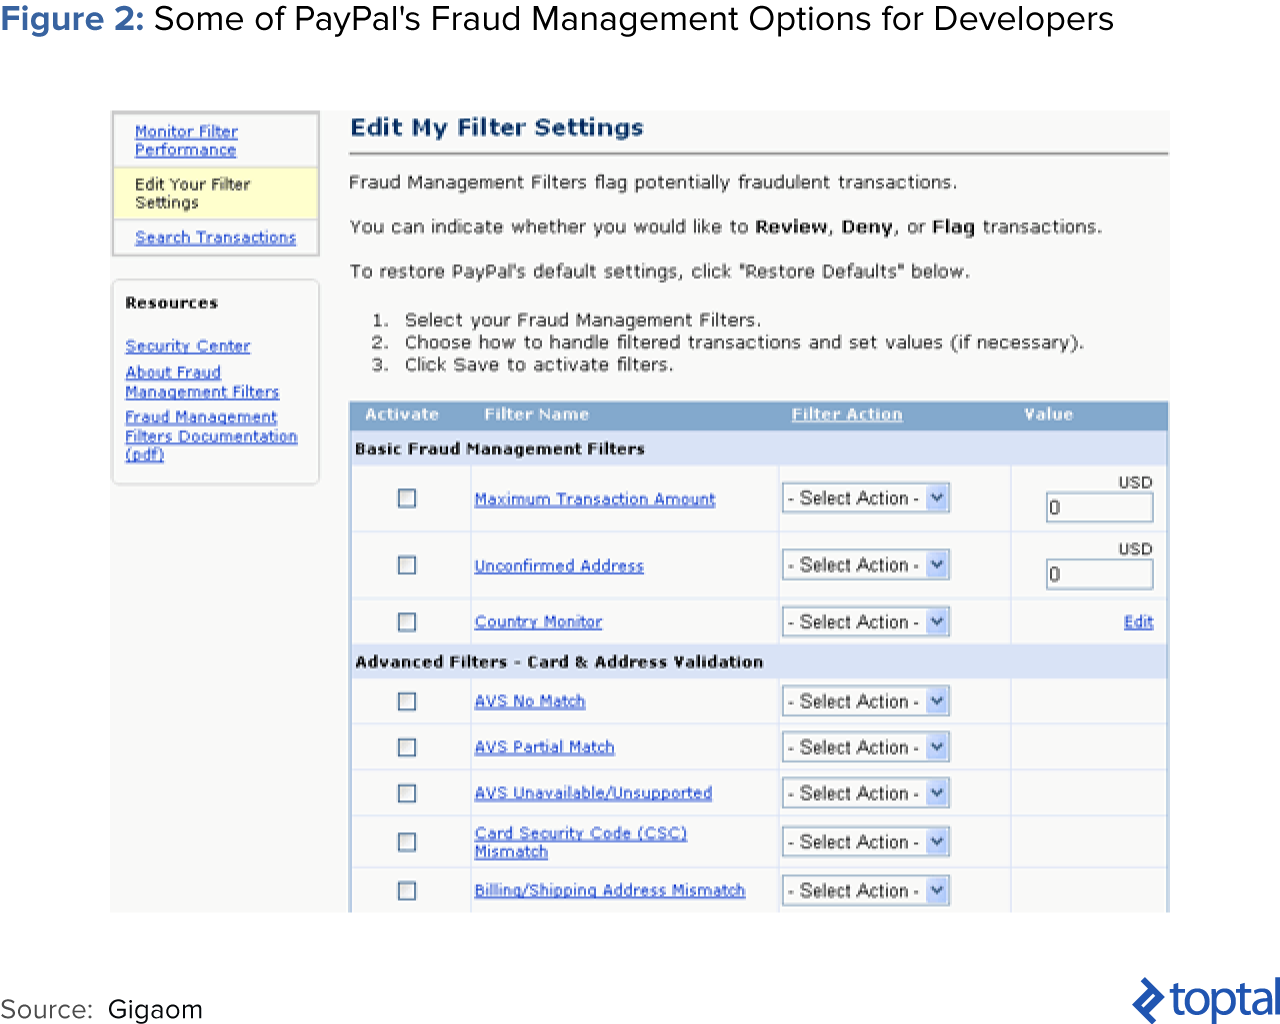
Toma a PayPal, gigante del pago, y sus protocolos avanzados de fraude, por ejemplo. Debido a su escala y visibilidad, PayPal “tiene un gran blanco en su espalda.” Procesó 235 billones de dólares en 2015 de cuatro millones de transacciones por sus 170 millones de clientes. Sin embargo, PayPal ha podido aumentar la seguridad aprovechando la tecnología de aprendizaje profundo. De hecho, el fraude de PayPal es relativamente bajo con un 0,32% de los ingresos, una cantidad mucho mejor que el 1.32% que normalmente ven los comerciantes.

Anteriormente, PayPal usaba modelos simples y lineales. Hoy en día, sus algoritmos extraen data del historial de compras de un cliente y revisan patrones de probable fraude almacenados en sus crecientes bases de datos. Mientras que un modelo lineal puede consumir 20-30 variables, la tecnología de aprendizaje profundo puede ordenar miles de puntos de data. Estas capacidades mejoradas ayudan a PayPal a distinguir transacciones inocentes de las sospechosas. Según Hui Wang, director sénior de Global Risk Sciences de PayPal, “Lo que nos gusta de un aprendizaje más moderno y avanzado de la máquina es su capacidad para consumir más data, manejar capas y capas de abstracción y ser capaz de ‘ver’ cosas […] que incluso los seres humanos no son capaces de ver”

Figura 2: Algunas de las Opciones de Gestión de Fraudes de PayPal para Desarrolladores


Comercio de Inteligencia Artificial

Transición de los Modelos Construidos por el Hombre a la Verdadera IA

Durante años, las empresas de gestión de inversiones han confiado en las computadoras para encargarse del comercio. Alrededor de 1.360 fondos de cobertura, que representan el 9% de todos los fondos, dependen de grandes modelos estadísticos construidos por científicos de data que suelen tener doctorados en matemáticas (también conocidos como “cuánticos”). Sin embargo, estos modelos sólo utilizan data histórica, son a menudo estáticos, requieren intervención humana, y no funcionan tan bien cuando el mercado cambia. En consecuencia, los fondos están migrando hacia modelos verdaderos de inteligencia artificial cada vez más, los cuales no sólo pueden analizar grandes volúmenes de data, sino que también continúan mejorándose a sí mismos.

Estas nuevas tecnologías utilizan técnicas complejas, incluyendo el aprendizaje profundo, una forma de aprendizaje de máquina llamada Bayesian networks, y Computación evolutiva, que se inspira en la genética. El software de comercio de IA puede absorber enormes volúmenes de data para aprender sobre el mundo y hacer predicciones sobre el mercado financiero. Para entender las tendencias mundiales, estos pueden consumir todo, desde libros, tweets, informes de noticias, data financiera, números de ganancias y política monetaria internacional hasta escenas de Saturday Night Live.

Para aclarar, lo anterior es distinto al comercio de alta frecuencia (HFT), el cual permite a los comerciantes ejecutar millones de órdenes y escanear múltiples mercados en cuestión de segundos, respondiendo a las oportunidades en formas en las que los humanos simplemente no pueden. Las plataformas impulsadas por la IA discutidas anteriormente buscan los mejores planes de comercio a largo plazo y las máquinas—no los humanos— están dictando la estrategia.

Algunos de estos sistemas de comercio de IA son desarrollados por nuevas empresas. Por ejemplo, en Hong Kong Aidiya es un fondo de cobertura totalmente autónomo que realiza todas sus operaciones bursátiles utilizando inteligencia artificial (IA). “Si todos morimos”, dice el cofundador Ben Goertzel, “seguiría operando”. Las instituciones tradicionales también están interesadas en la tecnología de comercio de IA. En 2014, Goldman Sachs lideró la ronda de financiamiento de la Serie A y comenzó a instalar una plataforma de comercio de IA llamada Kensho. Para la serie B de Kensho, además de S&P Global, también participaron los seis bancos más grandes de Wall Street (Goldman Sachs, JPMorgan Chase, Banco de América, Merrill Lynch, Morgan Stanley, Citigroup y Wells Fargo).

Comparación del Rendimiento Comercial

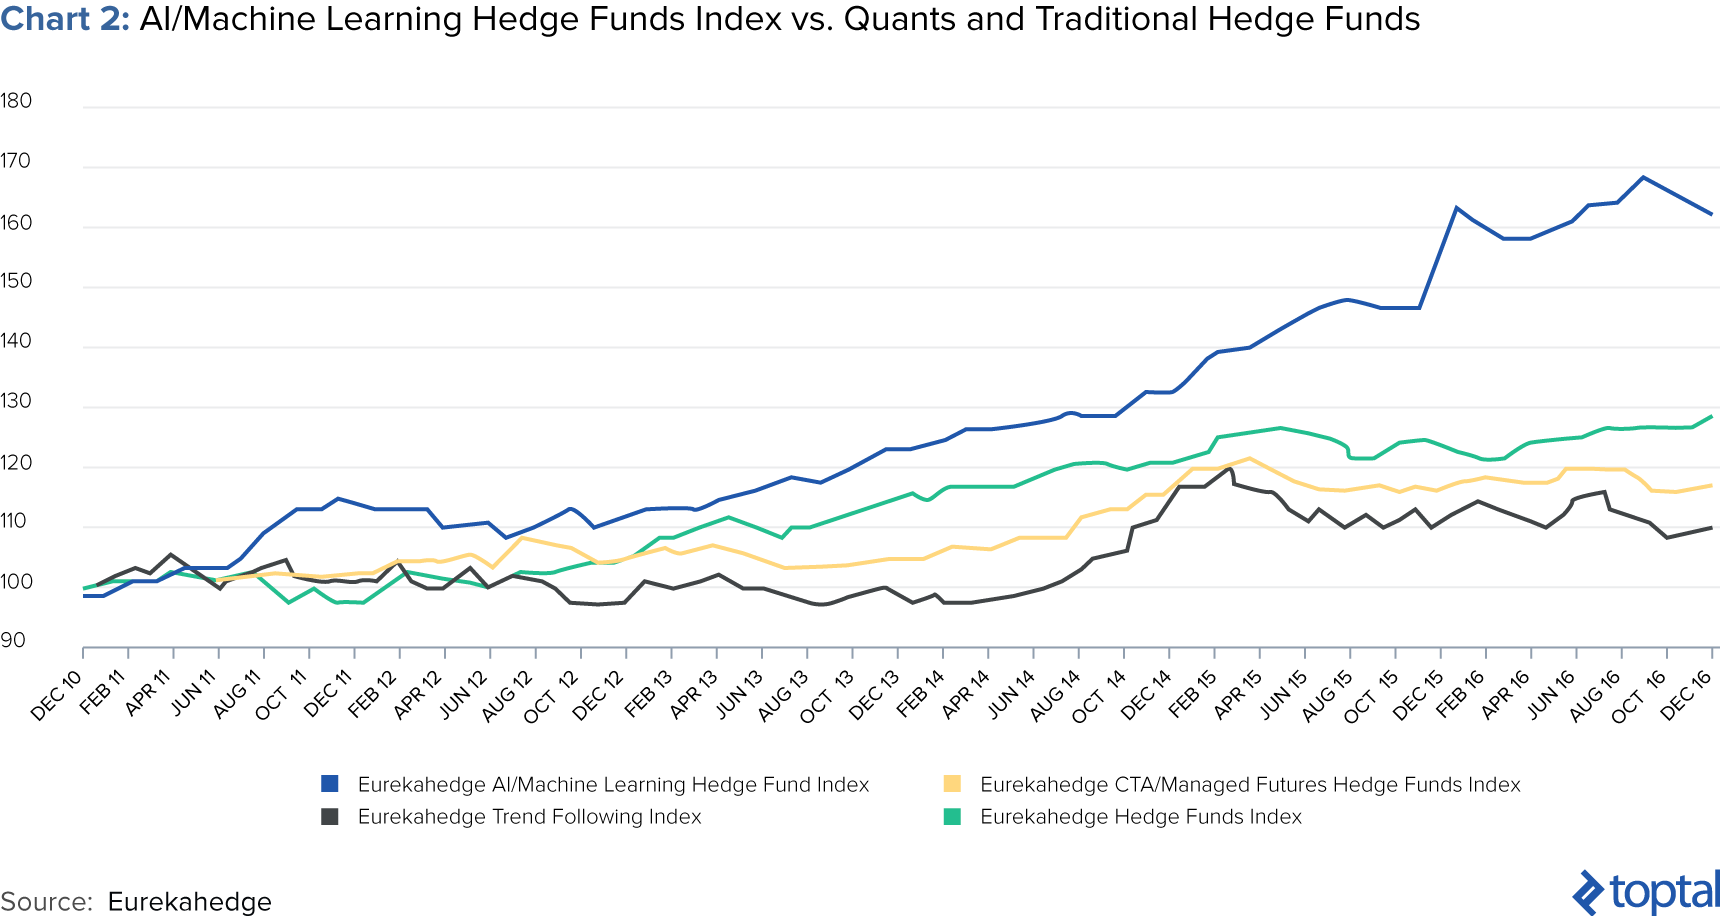
Un estudio reciente realizado por la empresa de investigación de inversión Eurekahedge rastrearon el desempeño de 23 fondos de cobertura utilizando IA desde 2010-2016, donde pudieron ver que superaron a aquellos manejados por analistas cuánticos más tradicionales y fondos de cobertura generales.

Gráfica 2: Índice de Fondos de Cobertura de IA/Aprendizaje de Máquina vs. Analistas Cuánticos y los Fondos de Cobertura Tradicional


Implicaciones para los Comerciantes y Analistas Cuánticos

Será interesante observar cómo la IA afectará el mercado de trabajo comercial. Sus efectos ya son evidentes en algunas de las principales instituciones bancarias. En el año 2000, la oficina de operaciones de renta fija estadounidense de Goldman Sach en su sede de Nueva York empleó a 600 comerciantes comprando y vendiendo acciones. Hoy en día tiene dos operadores de acciones con máquinas que hacen el resto del trabajo. Daniel Nadler, CEO de Kensho, declara, “En 10 años, Goldman Sachs será significativamente más pequeño en cuanto a la nómina de lo que es hoy.” Y en cuanto a los analistas cuánticos, pueden notar que sus habilidades están en menos demanda en las compañías de gestión de inversión.

Actualmente, alrededor de un tercio de los graduados de los principales programas empresariales se alimentan de las finanzas. ¿A dónde irá a parar el mejor talento de la nación? Mark Minevich, asesor principal del Consejo de Competitividad de los Estados Unidos, cree que “Algunas de estas personas inteligentes pasarán a las nuevas empresas de tecnología, o ayudarán a desarrollar más plataformas de Inteligencia Artificial, o automóviles autónomos, o tecnología energética […] Nueva York podría competir con Silicon Valley en tecnología”.

Robo-Advisory

¿Qué es un Robo-Advisor y Cómo Funciona?

Robo-advisors son plataformas digitales que proporcionan servicios de planificación financiera automatizada basadas ​​en algoritmos con supervisión mínima por parte de los seres humanos.

Mientras que los gerentes financieros humanos han estado utilizando la asignación automatizada del portafolio desde el inicio de los años 2000, los inversionistas tuvieron que emplear a asesores para beneficiarse de la tecnología. Hoy en día, los robo-advisors permiten a los clientes acceder directamente al servicio. A diferencia de sus homólogos humanos, los robo-advisors monitorean los mercados sin parar y están disponibles 24/7. Robo-advisors le pueden ofrecer a los inversionistas hasta un 70% en ahorros de costos y, normalmente, no requieren un mínimos para participar.

Hoy en día, los robo-advisors pueden ayudar con las tareas más repetitivas tales como la apertura de cuentas y la transferencia de activos. El proceso suele implicar a clientes que responden cuestionarios simples sobre el apetito de riesgo o factores de liquidez, que los robo-advisors luego traducen en lógica de inversión. La mayoría de los robo-advisors actuales tienen como objetivo asignar a sus clientes a portafolios de ETF administrados basados en función de sus preferencias. Se espera que las capacidades en el futuro se transformen en ofertas más avanzadas tales como cambios automáticos de activos y cobertura ampliada a través de clases de activos alternativos como bienes raíces.

Robo-advisory puede tener un impacto importante en los sectores de finanzas personales y gestión de riqueza. Mientras que los activos totales bajo gestión (AUM) actuales del robo-advisor sólo representan 10 billones de dólares de los 4 trillones de la industria de gestión de riqueza (menos del 1% de todos los activos de cuentas administradas), un [estudio de Business Insider] (http://www.businessinsider.com/the-robo-advising-report-market-forecasts-key-growth-drivers-and-how-automated-asset-management-will-change-the-advisory-industry-2016-6) estima que esta cifra aumentará al 10% en 2020. Esto equivale a alrededor de 8 trillones de dólares en activos bajo gestión (AUM).

Gráfica 3: Capacidades Actuales y Futuras de *Robo-advice*

Adopción de la Industria Robo-Advice

Los actores de la industria han adoptado enfoques variados para el robo-advice. Las pequeñas empresas de gestión de riqueza están agregando componentes algorítmicos para automatizar su gestión de inversiones, reducir costos/honorarios y competir con los robo-advisors. Por otro lado, las firmas de inversión establecidas están comprando a los robo-advisors existentes, como la adquisición de Jemstep por parte de Invesco o la creación de sus propias soluciones robo-advisor, como FidelityGo y Schwab Intelligent Advisory.

Figura 3: Acercamientos a las Capacidades de *Robo-advice*

Robo-Advisors vs. Asesores Financieros: ¿Los Humanos Serán Reemplazados?

El consenso general entre los expertos es que los seres humanos seguirán siendo indispensables. El toque humano seguirá siendo crítico ya que los asesores todavía tendrán que tranquilizar a los clientes durante los tiempos financieros difíciles y persuadirlos con soluciones útiles. Un estudio realizado por la consultora Accenture reveló que el 77% de los clientes de gestión de riqueza confían en sus asesores financieros, mientras que el 81% indica que la interacción cara a cara es importante. Para los clientes con decisiones de inversión complejas, el modelo de asesoramiento híbrido, que acopla servicios computarizados con asesores humanos, está ganando terreno.

Mientras que los asesores financieros seguirán siendo centrales, los robo-advisors podrían causar cambios en sus responsabilidades laborales. Al administrar tareas repetitivas, los gerentes de inversiones pueden asumir las responsabilidades de un científico o ingeniero de data, como el mantenimiento del sistema. Los seres humanos también pueden centrarse más en la construcción de relaciones con los clientes y explicar las decisiones que la máquina ha tomado.

Inteligencia Artificial en Suscripción de Seguros y Reclamos

El seguro depende del equilibrio de riesgo entre grupos de personas; los aseguradores agrupan personas similares, y algunas personas necesitarán pagos, mientras que otras no. La industria se basa en la evaluación de riesgos; las compañías de seguros no son ajenas al análisis de data. Sin embargo, la IA puede expandir la cantidad de data analizada, así como las formas en que puede ser utilizada, lo cual resulta en precios más precisos y otras eficiencias operacionales.

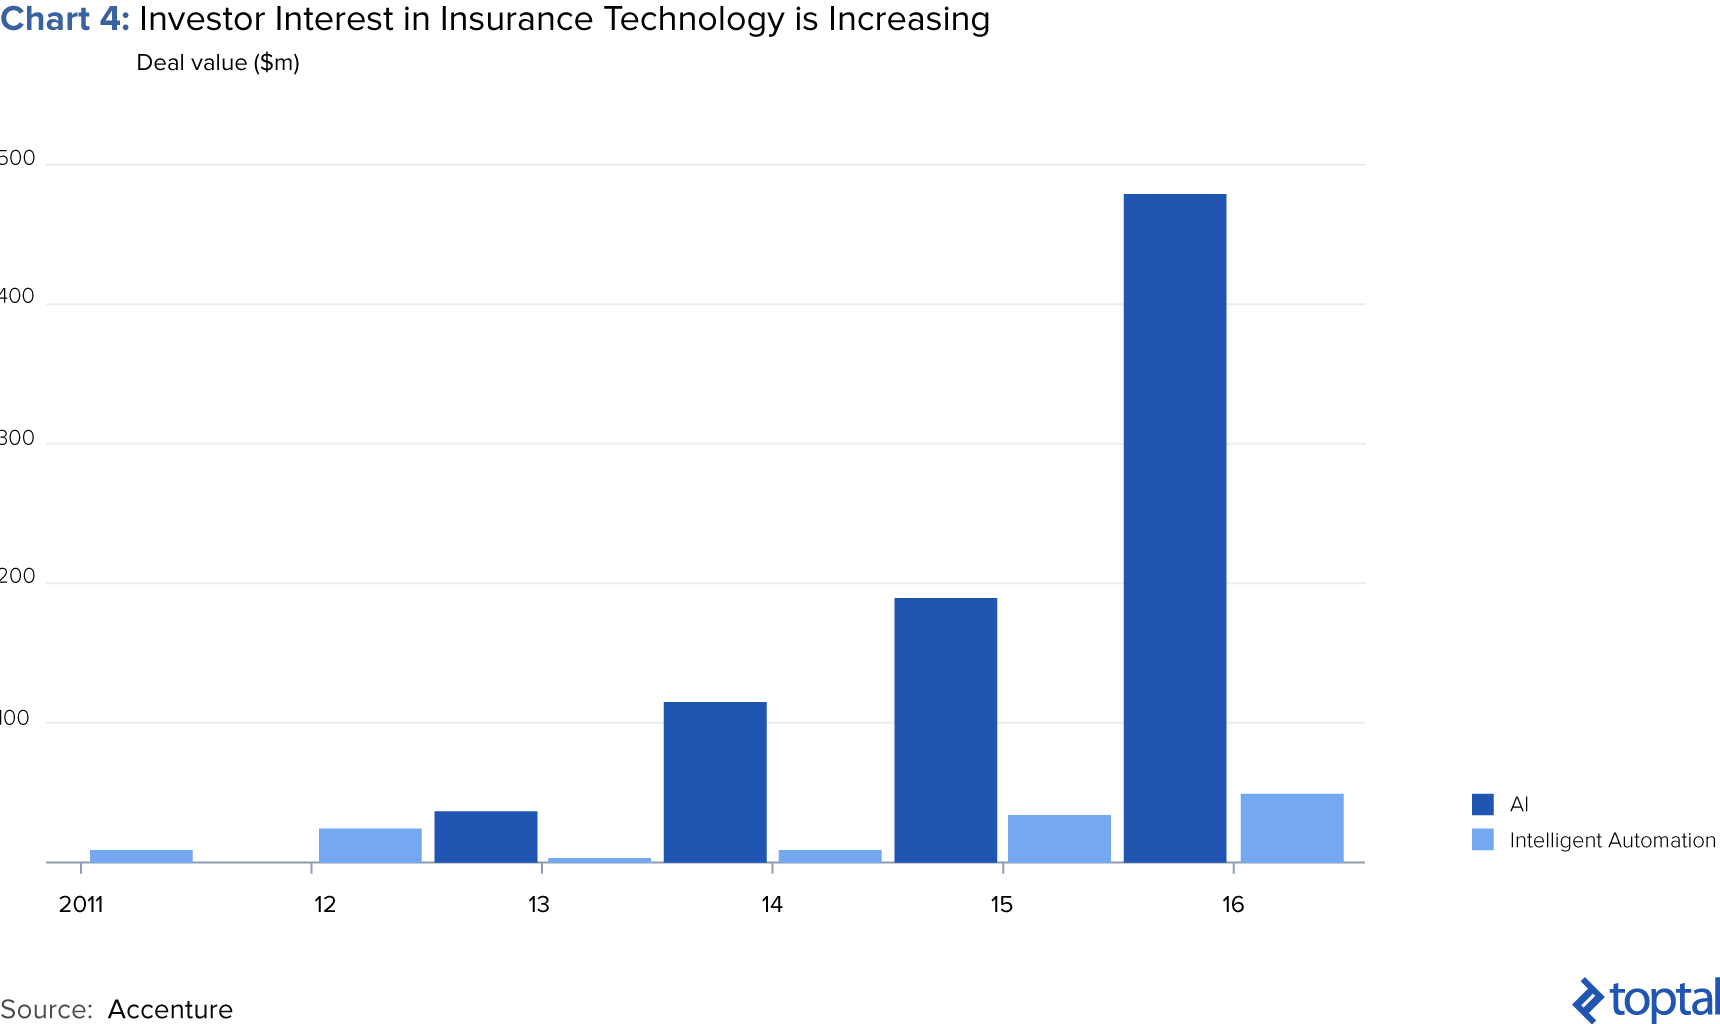
Las nuevas empresas están a la vanguardia en lo referente a impulsar la industria hacia adelante. Según Henrik Naujoks, un socio de Bain & Co, “Las nuevas empresas están mostrando lo que es posible y lo que se puede hacer. Muchos ejecutivos titulares lo están viendo—no lo entienden pero quieren involucrarse”. Los inversionistas también se han apegado a esta tendencia (ver más adelante).

En 2016, la IA fue uno de los temas más populares para la inversión en tecnología de seguros.

Gráfica 4: El Interés de los Inversionistas en Tecnología de Seguros está Aumentando

Inteligencia Artificial y Suscripción de Seguros

Un informe de PWC predice que la IA automatizará una cantidad considerable de suscripción de seguros antes de 2020, especialmente en mercados maduros donde se dispone de data. Actualmente, un asegurador con la ayuda de software informático y modelos actuariales, evalúa el riesgo y las exposiciones de los clientes potenciales, la cantidad de cobertura que deben recibir, y cuánto se les debe cobrar. A corto plazo, la IA puede ayudar a automatizar grandes volúmenes de suscripción de seguros automotores, residenciales, comerciales, de vida y de grupo. En el futuro, la IA mejorará el modelado, resaltando las consideraciones clave para los humanos a cargo de la toma de decisiones, quienes de otra manera podrían haber pasado desapercibidos. Es también predicho que la IA avanzada permitirá la suscripción de seguros personalizada por empresa o individuo, teniendo en cuenta comportamientos y circunstancias únicas.

La suscripción de seguros mejorada puede aprovechar no sólo el aprendizaje automático para la minería de data, sino también la tecnología portátil y los analizadores faciales de aprendizaje profundo. Por ejemplo, Lapetus, una nueva empresa, quiere utilizar selfies para predecir con exactitud la expectativa de vida. En su modelo propuesto, los clientes enviarán por correo electrónico sus autorretratos, los cuales explorarán y analizarán las computadoras—analizando millares de regiones de la cara. El análisis consideraría todo, desde la demografía básica hasta la rapidez con que la persona envejecerá, su índice de masa corporal y si fuman. Además, la tecnología en general podría hacer que el proceso de suscripción de seguro sea de más colaboración. En lugar de depender de largas revisiones médicas y complicados procesos contractuales, las tecnologías generales pueden proporcionar información en tiempo real en la salud y el comportamiento de los asegurados.

Estos tipos de análisis de riesgos matizados y en tiempo real permitirán no sólo un cálculo más preciso de los precios de los clientes, sino también la detección temprana de los riesgos para la salud y una oportunidad para las compañías de seguros de invertir en prevención. En lugar de pagar eventualmente por tratamientos costosos para el paciente, las compañías de seguros pueden tratar, proactivamente, de reducir la probabilidad de daños y costos asociados. En un estudio de Oxford en 2013 analizando más de 700 profesiones para determinar cuáles eran más susceptibles a la computarización, los aseguradores se incluyeron entre los cinco primeros más susceptibles. Incluso cuando la IA no reemplaza completamente a un suscriptor, la automatización de IA puede alterar las responsabilidades de un asegurador. La IA puede liberar el tiempo de un suscriptor para un mayor valor agregado, como evaluar y fijar los precios en los mercados emergentes menos ricos en data, proporcionando más información sobre la gestión de riesgos y el desarrollo de productos.

Inteligencia Artificial y Reclamos de Seguros

Los Reclamos de Seguros son las solicitudes formales de pago enviadas a las compañías de seguros. Las compañías de seguros luego revisan la demanda de validez y pagan al asegurado, una vez aprobado. Así es como la inteligencia artificial puede mejorar el proceso:

Mejora de la exactitud de los datos de los clientes. El proceso de reclamos es bastante manual: los agentes humanos registran manualmente la información del cliente y los detalles del incidente. De acuerdo con un informe Experian, la calidad de la data puede sufrir: data incompleta representa el 55% de los errores de data, mientras que los errores tipográficos comprenden el 32%. La IA puede mejorar la precisión al reducir la entrada manual. Además, los procesos de reclamos a menudo requieren que los agentes de seguros hagan coincidir la información del cliente con numerosas bases de datos. La IA se puede utilizar para hacer esto de manera más eficiente.

Recomendaciones de pago más rápido. De acuerdo a un estudio de satisfacción de reclamos de propiedades, de J.D. Power & Associates, el momento del ciclo de las demandas lentas es uno de los contribuidores más grandes de la insatisfacción del cliente. La IA puede ayudar a reducir los tiempos de respuesta al validar primero la póliza, luego hacer determinaciones sobre los reclamos y si automatizar o no el pago. Esto se debe a que la IA tiene la capacidad de analizar no sólo datos estructurados, sino también datos no estructurados como formularios escritos a mano y certificados.

Últimas Reflexiones

Algunos futuristas han argumentado que el mundo se está acercando rápidamente a un punto de inflexión, acuñado “singularidad,” donde la inteligencia de la máquina superará la inteligencia humana. Famosos tecnólogos y científicos, entre ellos Bill Gates y Stephen Hawking, han advertido sobre este punto. Elon Musk también ha expuesto popularmente, “La IA es un riesgo existencial fundamental para la civilización humana, y no creo que la gente lo entienda plenamente.”

A medida que la IA continúa proliferando nuestra vida personal y profesional, muchos problemas seguirán surgiendo. Estos incluyen el potencial de errores, un sentimiento general de desconfianza hacia las máquinas y las preocupaciones sobre el reemplazo del trabajo. Sería un error ignorar estos temores. Sin embargo, la sociedad ya está en un camino acelerado hacia un mundo impulsado por la IA. En este nuevo mundo, podría ser más productivo centrarse en cómo las máquinas y los seres humanos pueden coexistir mejor. Será importante que los responsables de la formulación de políticas se mantengan cautelosos, permitiendo que las nuevas tecnologías se desarrollen mientras se vigilan y minimizan sus consecuencias negativas. Los desarrolladores y diseñadores también deberían aumentar la capacidad de los seres humanos para comprender los sistemas de IA, para así crear confianza y aumentar la satisfacción con las aplicaciones de la IA. Todos tendrán un papel que jugar.

Como mencionó Haruhiko Kuroda, Gobernador del Banco de Japón en una conferencia de IA y Servicios Financieros de 2017, “Es esencial que consideremos constructivamente las maneras deseables en las que los seres humanos y la IA se complementan, en lugar de confrontarse entre sí.

Por ejemplo, el juicio humano no está completamente libre de los paradigmas existentes y, es a veces, negligente a los cambios, la IA podría ajustar nuestro sesgo mediante el análisis neutral y encontrar, de igual manera, nuevas correlaciones entre una miríada de datos, mientras que los humanos podrían compensar la debilidad de la IA con su intuición, sentido común e imaginación.”

https://www.toptal.com/finance/market-research-analysts/como-la-inteligencia-artificial-está-afectando-el-mundo-de-las-finanzas/es