Mostrando las entradas con la etiqueta total. Mostrar todas las entradas

lunes, 23 de abril de 2018

La Ventaja Estadística: Mejora tus Métricas con el Método de Valoración Actuarial

by Dani Freidus - Finance Expert @ Toptal (translated by Marisela Ordaz)

Más Allá del Seguro: El Papel Cambiante y la Percepción de los Actuarios

A menudo escucho la pregunta “¿Qué es un actuario?” Bueno, los actuarios son únicos en el sentido de que tienen un profundo conocimiento de los negocios y las estadísticas. Tradicionalmente, el diferenciador de un actuario era su capacidad de dar sentido financiero a horizontes a muy largo plazo, generalmente los asociados con la vida de los seres humanos. Esto naturalmente se prestó a los actuarios que trabajan en los antiguos campos del seguro de vida y las pensiones.

Sin embargo, no es solo la comprensión de un actuario a largo plazo lo que es único sino también su capacidad para aprovechar una amplia gama de campos académicos y aplicarlos en un contexto comercial. Para este fin, el Instituto de Actuarios define a los actuarios como profesionales que:
“Evaluan el riesgo y la oportunidad–aplicando análisis matemáticos, estadísticos, económicos y financieros a una amplia gama de problemas de negocios.”
Debido a este amplio conjunto de habilidades, recientemente escuché que sólo el 30% de los miembros del Instituto de Actuarios trabajan en seguros de vida o pensiones—el tradicional “corazón” de la industria.

Junto con su enfoque en los horizontes de tiempo a largo plazo y el “riesgo y oportunidad”, la experiencia de un actuario puede ayudar enormemente a las pequeñas y medianas empresas a obtener conocimientos significativos sobre el desempeño operacional y financiero. De mayor importancia potencial, mediante la aplicación de técnicas actuariales, la gestión de una empresa puede ser impulsada a tomar decisiones que tienen la maximización del valor para el accionista como un principio rector constante.

Personalmente puedo dar fe de este fenómeno. Como un actuario, he trabajado con clientes tan diversos como:
  1. Microprestamistas: para desarrollar un modelo de pérdida de crédito esperado
  2. Fabricantes de teléfonos móviles: para determinar el costo de las garantías ofrecidas en sus teléfonos
  3. Fondos de jubilación: para ofrecer a sus miembros una cuenta de ahorros de emergencia
  4. Demandantes: para calcular la pérdida que surge como resultado de accidentes automovilísticos.
Esta publicación de blog explorará algunas de las formas en que la aplicación de una metodología de valoración actuarial a cualquier producto, servicio o negocio, en particular aquellos con flujos de efectivo de anualidad, puede ser de gran ayuda en la toma de decisiones estratégicas. Esto es particularmente pertinente en estos días de ScuS (Software como Servicio) y modelos comerciales basados ​​en suscripción.

Si la Búsqueda del Valor para los Accionistas es a Largo Plazo, Entonces Aplica los Métodos Actuariales

La búsqueda del valor debe impregnar el proceso de toma de decisiones de una empresa. La administración de una compañía debe tomar decisiones estratégicas en función de si aumentarán el valor a largo plazo de la compañía para los accionistas, en lugar de cualquier otra medida financiera.

No creo que ningún equipo de gestión de una pequeña o mediana empresa afirme que no pretenda que la empresa sea lo más valiosa posible para sus propietarios. Es más bien una cuestión de practicidad que este objetivo a menudo no esté en la vanguardia de su proceso de toma de decisiones ya que ¿cómo se miden las implicaciones para el valor de una decisión de una empresa?

Es mi opinión que el uso de un método de valoración actuarial, o uno que se aproxime, es la forma más adecuada de medir el valor agregado de una decisión estratégica. Al cuantificar el efecto en el valor de cada opción considerada por la empresa, la administración tendrá una herramienta increíblemente poderosa que le permitirá tomar decisiones correctas basadas en la información disponible.

El Método de Valoración Actuarial es una Actualización en Herramientas DCF

El valor de cualquier activo (o pasivo, ya sea caso), ya sea tangible o intangible, es igual al valor presente esperado de los flujos de efectivo futuros, que se realizará a partir de ese activo. Esto es en esencia el método de valoración del flujo de efectivo descontado, que es ampliamente utilizado en finanzas de inversión y gestión financiera corporativa.

La técnica de valoración actuarial se basa en este método pero tiene dos características adicionales significativas:
  1. Aplicación de un método actuarial de análisis durante períodos de tiempo muy largos (a menudo se extiende por períodos superiores a 80 años)
  2. El uso de probabilidades para determinar el valor estadístico esperado de cada flujo de efectivo futuro. Este es el diferenciador clave.
En pocas palabras, el actuario proyectará todos y cada uno de los flujos de efectivo futuros, determinará la probabilidad con la que se producirá el flujo de efectivo y luego descontará estos flujos de efectivo probabilidad ponderados al momento presente. Al desarrollar esta técnica de valoración, los actuarios diseñaron un método que explícitamente permite todas las contingencias relevantes que resultan de la incertidumbre en los flujos de efectivo.

El cuadro 1 a continuación muestra un ejemplo de esto, donde la adición de flujos de efectivo a más largo plazo con probabilidades individuales asociadas crea una curva de flujo de efectivo, descontado mucho más de manera irregular que la observada en las medidas tradicionales de FED.

gráfica que muestra la comparación de la valoración actuarial y las metodologías *dcf* tradicionales

Determinar el Valor de las Nuevas Oportunidades de Negocio y sus Compensaciones

La metodología de valoración actuarial se puede aplicar a todos y cada uno de los productos/servicios que ofrece una empresa. Esto puede ayudar a la gerencia a comparar el valor agregado (o no agregado) por sus diferentes líneas de productos. A su vez, esto debería dirigir las decisiones sobre la viabilidad de los productos actuales y futuros. El método actuarial también puede resaltar los factores impulsores del éxito relativo de los productos que podrían informar las acciones que se tomarán para rectificar las líneas de bajo rendimiento.

Al considerar la adopción anterior de nuevos productos, en particular la adopción de nuevos productos por parte de los clientes existentes, el valor de un nuevo producto puede determinarse con una buena cantidad de precisión, siempre que haya ​​disponibles suficientes datos pasados. De nuevo, si bien la técnica es bastante similar a la metodología del Valor Presente Neto, la capacidad de incorporar probabilidades y contingencias en los flujos de efectivo otorga a la técnica actuarial una ventaja importante.

De manera similar, se puede valorar todo un negocio. Se pueden considerar los negocios vigentes y futuros negocios potenciales derivados de la plusvalía. Suponiendo que se usan suposiciones precisas, esta podría ser la forma más adecuada de valorar un negocio de anualidades con suficiente información.

Además de las ventajas que ya se han mencionado, se pueden identificar algunas ventajas significativas de los valores derivados actuarialmente en comparación con los números contables:
  1. Los valores actuariales tienen en cuenta el beneficio futuro de las empresas en vigor, por lo que la evaluación del rendimiento del negocio no se vería distorsionada por las nuevas tensiones comerciales.
  2. Teniendo en cuenta las ganancias futuras de las empresas en vigor, los valores actuariales también reflejan mejor el valor de este negocio que los números contables, que sólo reflejan las ganancias actuales.
  3. Los valores actuariales permiten el riesgo y el valor temporal del dinero. (Huang, 2006)
Platinum Life, una aseguradora de vida sudafricana de nicho se ha asociado con varias empresas que utilizan estos principios de valoración actuarial. Al convertir negocios minoristas o de servicios tradicionales en modelos comerciales basados ​​en la membresía, han creado compañías respaldadas por ingresos anuales. Han replicado este enfoque en industrias tan diversas como los cosméticos y el software, la moda, la educación y la nutrición. Sus actuarios analizan cada nuevo producto previsto por su valor agregado que se espera para el negocio.

¿Cómo Obtengo las Estadísticas de Probabilidad Esperada?

Las numerosas contingencias que afectan a cada flujo de efectivo se calculan utilizando tablas estadísticas. Estas tablas suelen ser el resultado de estudios que evalúan la experiencia pasada y la estimación del actuario de cómo cambiará esta experiencia en el futuro. Para las políticas de vida, las tablas relevantes serían aquellas usadas para determinar la probabilidad de la supervivencia de una persona, de que se conviertan en discapacitadas o de que suspendan su política. Las tablas utilizadas en otras empresas serían aquellas relevantes para el negocio, producto o proyecto específico que se valora.

Tomemos por ejemplo una empresa editorial que ofrece revistas o periódicos basados ​​en suscripciones. El desarrollo de una tabla estadística a partir de la cual podrían predecirse las tasas de renovación de las suscripciones sería la entrada clave en un modelo actuarial. Al analizar las tendencias de suscripción de cohortes pasadas, se podría desarrollar dicha tabla. Uno esperaría que las tasas de renovación aumentaran a medida que la cohorte envejece. En otras palabras, la probabilidad esperada de que un cliente que ha estado suscribiéndose a un título por diez años renueve su suscripción es mayor que un suscriptor de dos años. La agrupación de los títulos ofrecidos por la empresa para este análisis dependerá de la homogeneidad de sus características, así como de la suficiencia de los datos pasados. Un análisis de cohorte es una gran herramienta para crear tales probabilidades al reducir la retención y las tasas de comportamiento para las clases de clientes. Al analizar las tasas de retención de cohortes anteriores, una empresa puede proyectar sus flujos de efectivo futuros con más certeza y luego modificar sus tácticas de marketing para mejorar las tendencias negativas. La figura 1 a continuación muestra un ejemplo de dicho análisis junto con una breve explicación.
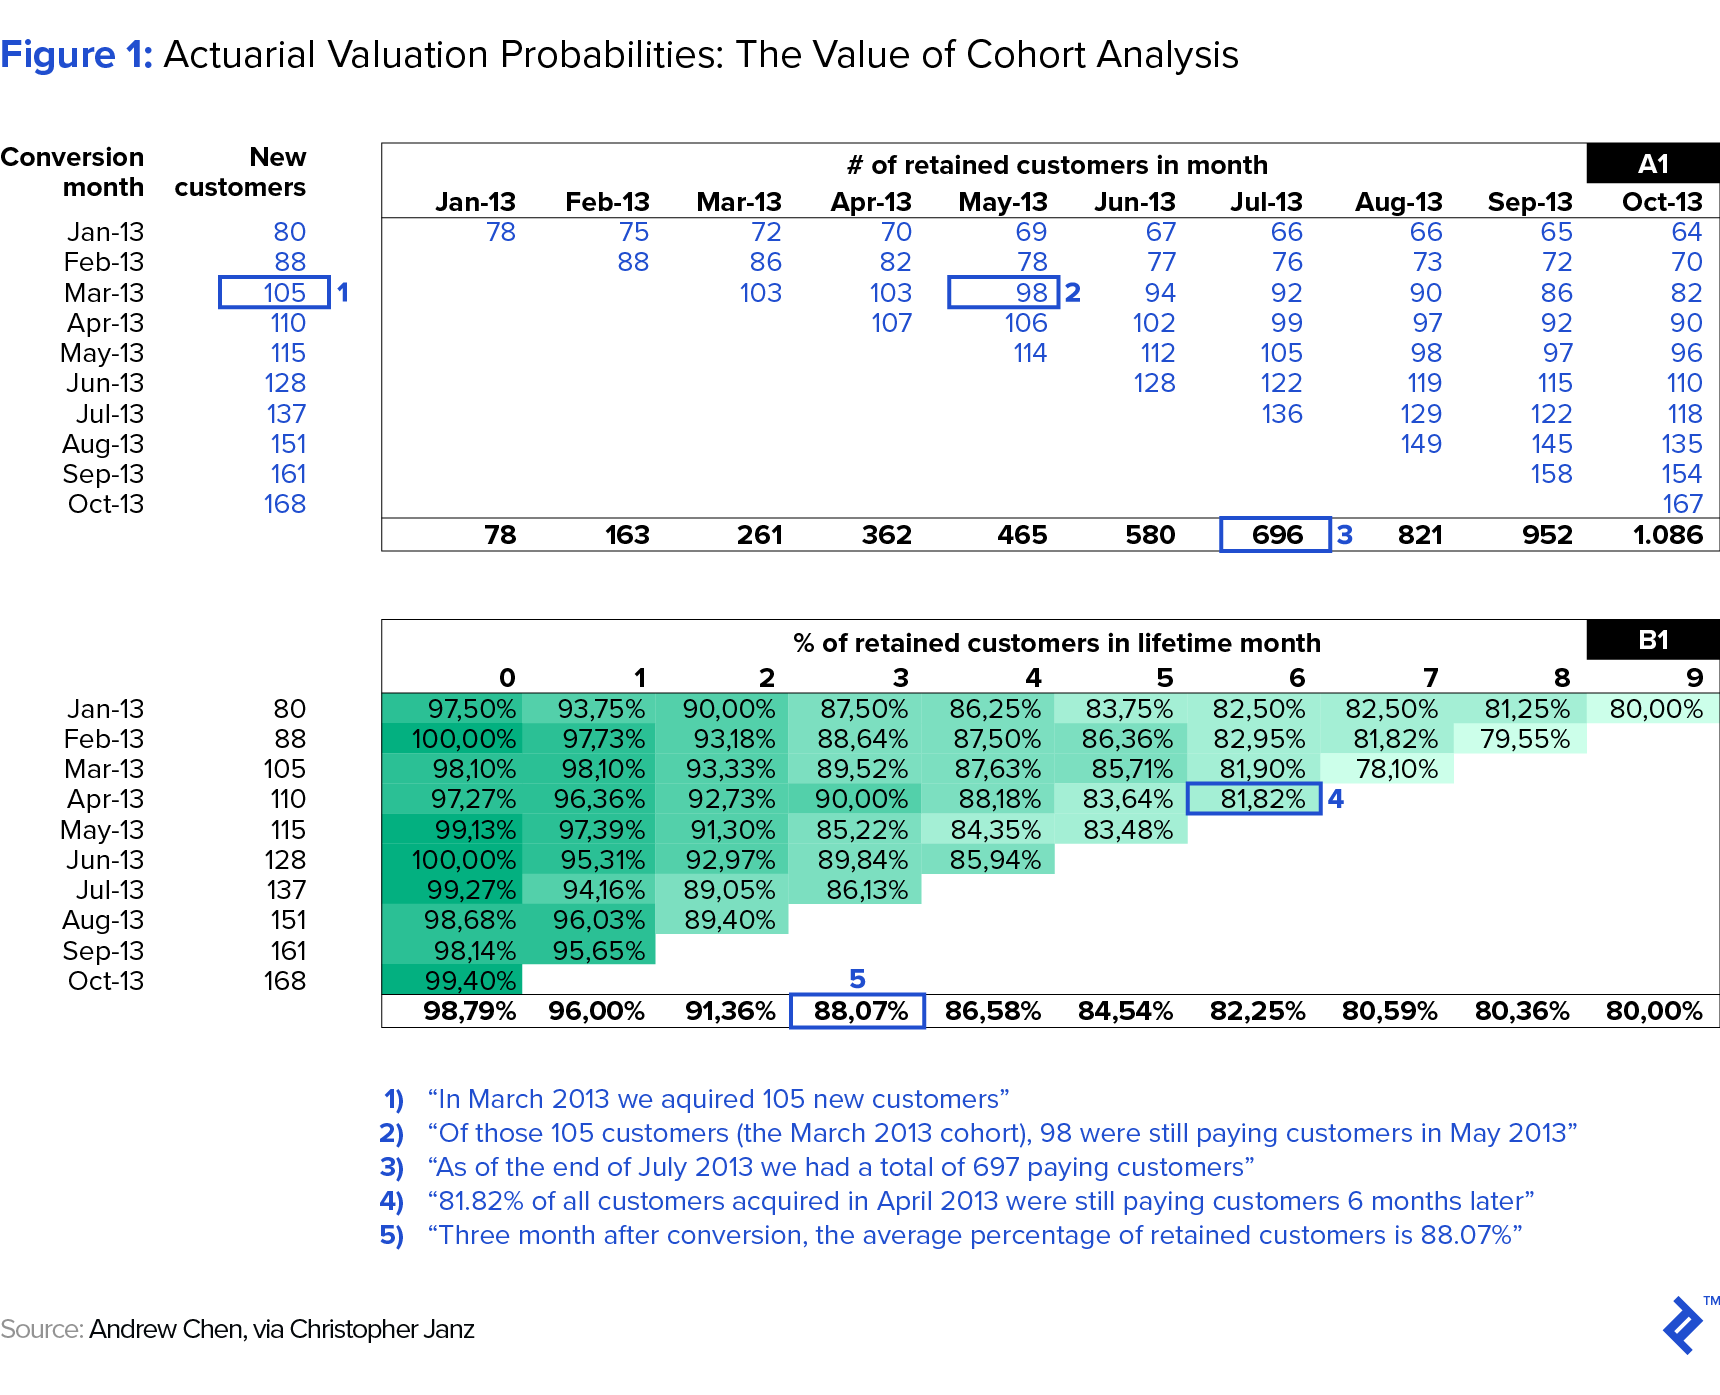
ilustración de las probabilidades de valuación reales para el valor del análisis de cohortes

La metodología de valoración actuarial puede, por lo tanto, usarse para determinar el valor agregado de cualquier decisión estratégica incierta. Cada opción se puede valorar de forma independiente y se puede elegir la opción que genere el mayor valor adicional para la empresa. Las ventajas del enfoque se derivan de la aplicación de probabilidades a cada flujo de efectivo. De esta forma, se pueden considerar las correlaciones entre diferentes riesgos y entre diferentes productos, servicios o departamentos.

Las aplicaciones del método actuarial son de particular valor para las empresas que generan ingresos del tipo de anualidad. La estructura de estos productos imita la de los productos de seguros; las tasas de adopción, las tasas de persistencia y el aumento de los ingresos y los costos se pueden modelar, por lo que se pueden tomar importantes decisiones comerciales con información clave ahora en manos de la gerencia.

Comprender el Valor de Por Vida del Cliente en un Nivel más Profundo

El beneficio neto total que gana una empresa en promedio a lo largo de su relación con un cliente se conoce como valor de vida útil del cliente (CLV). CLV representa un límite superior para el costo que una empresa debe gastar para adquirir un cliente, que se conoce como costo de adquisición del cliente (CAC).

Los méritos de calcular un valor preciso de vida útil del cliente son numerosos y su valor puede ser crítico para determinar la estrategia de marketing de una empresa. Existen varias estrategias de marketing diferentes según el tipo de producto que se vende. Estos van desde ventas complejas, que pueden tomar meses de tiempo del CEO para adquirir; a ventas personales, que requieren una fuerza de ventas para contactar directamente a clientes potenciales; al marketing viral, que se basa en los usuarios para invitar a sus amigos a convertirse en usuarios también.

Diagrama que muestra los objetivos de costos de adquisición de clientes por segmento de clientes

La determinación de la combinación correcta de estrategias de marketing es crucial para el éxito y la naturaleza del producto, en la mayoría de los casos, restringirá las estrategias disponibles.

Compañías como Space X de Elon Musk, que ha firmado contratos de billones de dólares con la NASA, depende totalmente de las ventas complejas; con un valor de por vida para el cliente tan alto que casi cualquier cantidad de tiempo y energía directa del CEO vale la pena el costo. Por otro lado, el CLV para PayPal fue mucho menor. La publicidad tradicional, incluso en línea, resultó demasiado costosa. PayPal descubrió que el método más rentable para adquirir clientes era pagarles para que se unieran, y luego nuevamente para recomendar nuevos clientes.

La técnica de ventas utilizada por PayPal solo fue posible porque tenían una buena idea del valor de vida del cliente. Muchas empresas, sin embargo, no son conscientes del valor de adquirir un nuevo cliente que los lleve a emplear una estrategia de marketing incorrecta o poco rentable. Al centrarse únicamente en los beneficios generados por el cliente desde la venta inicial, o incluso en el primer año o dos, una empresa podría subestimar significativamente su CLV. La gerencia puede, por lo tanto, miópicamente, gastar muy poco en marketing o puede emplear una estrategia incorrecta o un canal de distribución. Como en el Gráfico 2 a continuación, el valor derivado de un cliente aumenta significativamente en los años futuros.
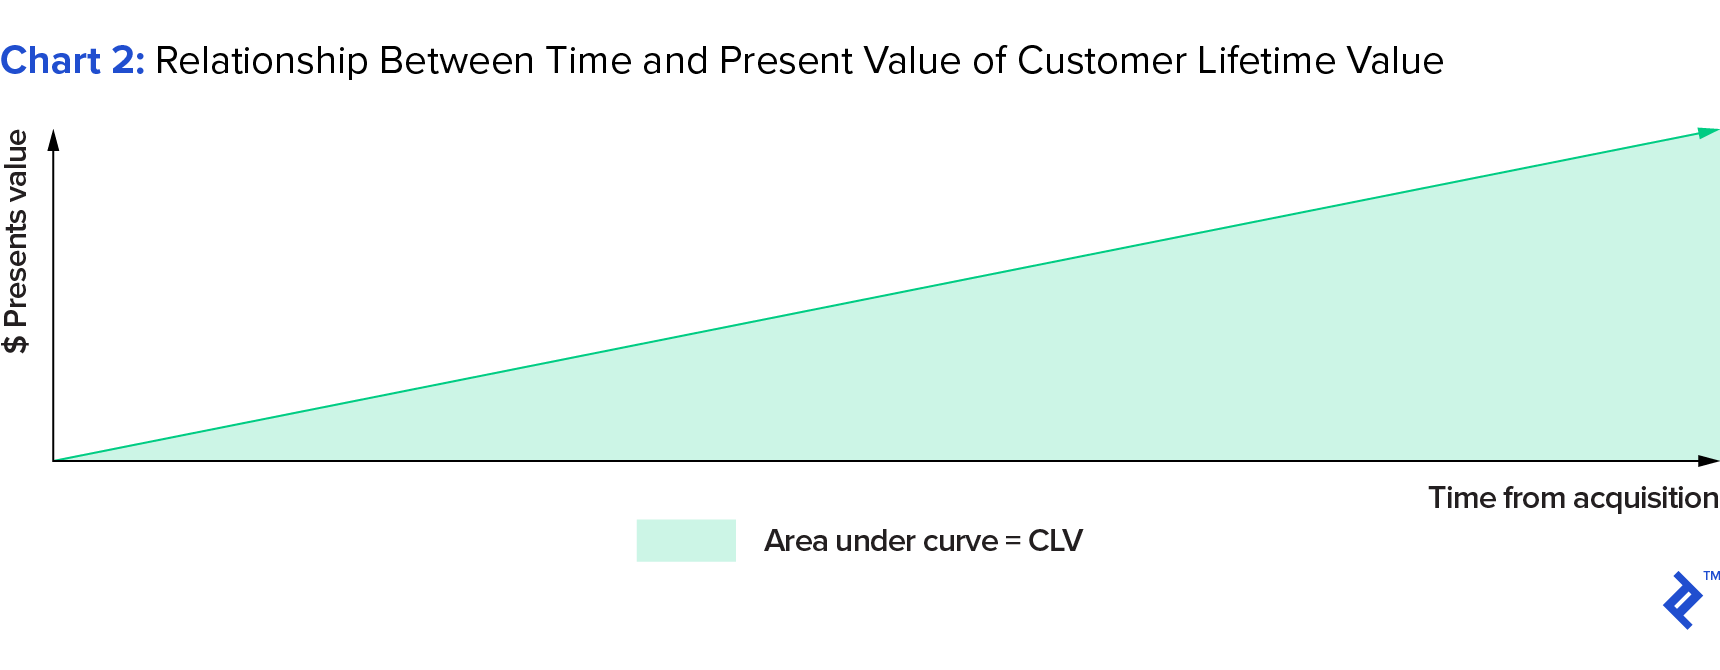
Gráfico que visualiza la relación entre el tiempo y el valor presente del valor de vida del cliente

Además, una empresa puede equivocarse al considerar el valor de vida del cliente para un producto en particular de forma aislada. Sin embargo, una vez que se adquiere un cliente, abre oportunidades para la venta cruzada de productos actuales y futuros. La probabilidad de un cliente de comprar productos adicionales se puede modelar y el valor que este desbloqueado se puede considerar en el cálculo de CLV.

El valor de vida útil del cliente también se puede valorar por vendedor o gerente de relaciones con el cliente. Esta puede ser una forma extremadamente efectiva de controlar (y recompensar) el rendimiento. El uso de la metodología de valoración actuarial para la evaluación de los empleados se analiza más adelante en este artículo.

Una valoración actuarial del CLV de una empresa puede, por lo tanto, ayudar enormemente a la gerencia en las decisiones de marketing. Además, puede ayudar a la administración a responder una serie de preguntas adicionales, incluyendo:
  1. ¿Cuáles son las tasas de retención de nuestros clientes?
  2. Al mejorar las tasas de retención, digamos un 5%, ¿cuánto valor agregará eso?
  3. ¿Es más importante enfocarse en mejorar la retención de clientes o en adquirir nuevos clientes? En otras palabras, ¿si se gasta 1 dólar en marketing más valioso que 1 dólar gastado en mantener una relación con el cliente? ¿Cuál es el equilibrio correcto?
  4. ¿Cuál es el valor de un nuevo cliente para el negocio como un todo, en comparación con una sola unidad de negocios?
Dependiendo del tipo de negocio, modelar el valor de vida útil del cliente puede variar en complejidad. Una valoración actuarial de CLV, aplicando el método de valoración actuarial descrito anteriormente, puede ser un método sofisticado y poderoso para modelar con precisión esta importante métrica.

Métodos Actuariales para Recursos Humanos y Evaluación de Desempeño

Aunque puede ser muy útil, no es práctico utilizar valoraciones actuariales para las decisiones cotidianas de una empresa. Sin embargo, se puede realizar una valoración actuarial para determinar las métricas clave que son responsables de impulsar el valor de una empresa. Por lo general, las empresas usan indicadores financieros como los ingresos y el ingreso operativo, para evaluar el rendimiento de productos, unidades o gerentes. Estas métricas, particularmente cuando se usan como medidas trimestrales y anuales, no están vinculadas de manera confiable a los flujos de efectivo a largo plazo que producen valor para los accionistas.

Es lógico pensar que los incentivos para los empleados también deben estar alineados con el aumento en el valor agregado de cada gerente o empleado. Además de ayudar a las decisiones de gestión, estas métricas pueden, por lo tanto, utilizarse para determinar el rendimiento de ejecutivos y empleados.

Los incentivos y las recompensas se pueden vincular a estas métricas. Al observar los componentes que se suman al valor de vida del cliente (Figura 3), hay muchos componentes interrelacionados que, si están aislados, se pueden incentivar correctamente para mejorar el rendimiento.

representación gráfica de los componentes del valor de vida útil del cliente

La técnica de valoración actuarial se puede utilizar para evaluar el valor agregado de las métricas de la competencia que se han identificado. Las métricas que resulten en el mayor aumento del valor de la empresa se elegirán para ser utilizadas en la evaluación de los empleados. Por ejemplo, tomando prestado del análisis del valor de vida del cliente, si se demuestra que la retención del cliente agrega más valor a un negocio que la adquisición de nuevos clientes, los empleados deberían ser recompensados ​​más por mejorar las tasas de retención que por adquirir nuevos clientes.

Lleva el Método a tu Toma de Decisiones con Técnicas Actuariales

Tal como lo propuso Rappaport, el objetivo de una empresa debería ser maximizar el valor para el accionista medido, utilizando la metodología de descuento del valor presente. Sin embargo, como señala, a veces esto es a muy corto plazo:
“La mayoría de las empresas evalúan y comparan las decisiones estratégicas en términos del impacto estimado sobre las ganancias reportadas, cuando deberían estar midiendo contra el valor incremental esperado de los flujos de efectivo futuros en su lugar.”
La técnica de valoración actuarial es, por lo tanto, coherente con su visión de cómo se debe dirigir una empresa y cómo se deben tomar decisiones estratégicas. Dado que la técnica actuarial considera largos periodos de tiempo, así como la incertidumbre de los flujos de efectivo, considero que es la técnica de valoración y métrica más apropiada para muchas empresas, particularmente aquellas que tienen ingresos de anualidades y suficientes datos pasados. Aquellos que entienden la valoración actuarial pueden aportar un valor e información significativos a través de su análisis de valoración.

El aforismo del estadístico George Box, de que “todos los modelos son incorrectos, pero algunos son útiles”, a menudo se cita (al menos en círculos actuariales). Es tan cierto en el contexto de este artículo como lo es en general. Un modelo es, por definición, una simplificación de la realidad; nunca puede predecir el futuro a la perfección. El uso de la técnica de valoración actuarial no puede ser una panacea para resolver todas las decisiones que una empresa debe tomar. La técnica depende en gran medida de la calidad, suficiencia y disponibilidad de datos relevantes. También es muy sensible a los supuestos actuariales utilizados. Sin embargo, el uso de la técnica actuarial, junto con otras medidas relevantes, puede proporcionar a la gerencia una visión extremadamente útil de su negocio y puede ayudar mucho en la creación de valor para los accionistas.


https://www.toptal.com/finance/valuation/la-ventaja-estadistica-mejora-tus-metricas-con-el-metodo-de-valoracion-actuarial/es

domingo, 8 de abril de 2018

Los Drones Comerciales están Revolucionando las Operaciones Comerciales

by Francesco Castellano - Finance Expert @ Toptal (translated by Yesica Danderfer)

Los drones tienen una mala reputación. La mayoría de las personas los asocian con aviones militares caros o pequeños juguetes de consumo. Sin embargo, datos recientes muestran que el futuro de los drones en realidad se verá influenciado por aplicaciones comerciales prácticas. El uso de drones en las operaciones comerciales se ha ampliado en diferentes industrias en los últimos años debido a su capacidad de impulsar la eficiencia y el análisis de datos. Los capitalistas de riesgo han invertido un total de 1.5 billones desde 2012 en emprendimientos comerciales de drones que están dando forma a la industria.

En este artículo, definiré los drones y su mercado direccionable y resaltaré cómo se pueden aprovechar sus capacidades en las operaciones comerciales. También incluiré las tendencias de inversión y explicaré su atractivo para los inversionistas. Concluiré con mis predicciones para el futuro de la industria. En general, proporcionaré no solo análisis de terceros sino también mi visión personal después de conocer la industria en el curso del desarrollo de una compañía de drones, (Archon).

¿Qué es un Dron?

En pocas palabras, un dron es un avión sin un piloto humano a bordo, ganando su nombre alternativo como vehículos aéreos no tripulados (UAV). Los drones son robots, típicamente, controlados remotamente por un piloto, aunque los drones totalmente autónomos se encuentran en las últimas etapas de desarrollo. Los Drones fueron originalmente creados como alternativas más seguras y baratas a los aviones militares tripulados. Hoy en día todavía se usan con fines militares, pero ahora también son juguetes de consumo y proveedores de eficiencia operativa comercial.

Los drones pueden variar en forma y tamaño, pero los elementos centrales principales (batería, microcontrolador, motor, sensores) son esencialmente los mismos. Como los drones son hechos con partes de teléfonos inteligentes, las inversiones durante los últimos 10 años en estas partes han reducido los precios de los drones, lo que aumenta el acceso a los consumidores y las empresas.

Los drones se pueden ver como teléfonos inteligentes con la capacidad de volar o moverse. A diferencia de la mayoría de los desarrollos fintech como los grandes datos y la innovación de pago, los drones son valiosos por su combinación de hardware móvil y conectividad a Internet. Los drones son sensores distribuidos que hacen que el internet sea más inteligente. Pueden servir como una plataforma en la que se pueden construir diferentes aplicaciones, software y modelos comerciales. De hecho, ha surgido todo desde drone software de mapeo al software de planificación de vuelo, seguro de drones, y mercados para que las personas encuentren pilotos de drones.

Tamaño del Mercado de Drones

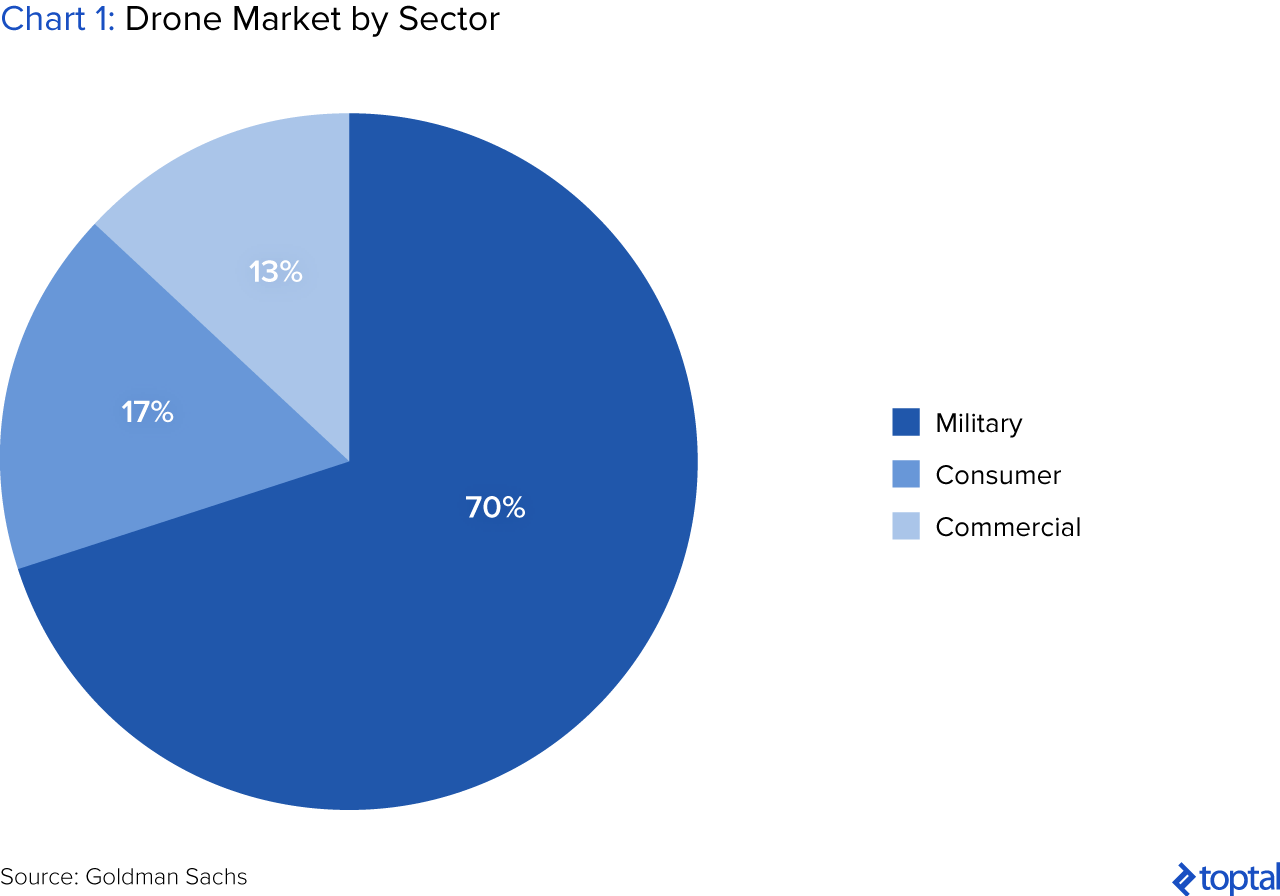
El mercado de drones crecerá constantemente en los sectores de consumo, comercial y militar. En un informe de 2016, Goldman Sachs estimó que las tecnologías de drones alcanzarán un tamaño de mercado total de 100 billones entre 2016 y 2020. Aunque el 70% de esta cifra estaría vinculada a actividades militares, el negocio comercial representa la oportunidad de crecimiento más rápida, proyectada en 13 billones entre 2016 y 2020.

El Mercado Comercial—No Consumidor o Militar—Impulsará la Industria hacia Adelante

En muchas actividades comerciales, los drones pueden sustituir los métodos tradicionales de operación. Este desarrollo viene después de la Administración Federal de Aviación entregó permisos para uso comercial de drones, no aficionado. Con menos operación humana y sin infraestructura de seguridad, los drones pueden reducir el tiempo y los costos. También pueden mejorar los análisis de datos que permiten a las empresas comprender y predecir mejor el rendimiento operativo. En algunas industrias, los drones incluso habilitarán nuevos modelos de negocios y oportunidades.
PWC estima que las aplicaciones comerciales tienen un mercado total direccionable de 127 billones de dólares a nivel mundial. Se espera que los drones se conviertan en parte de las operaciones diarias en industrias tan variadas como seguros, agricultura y periodismo. La Empresa consultora BCG estima que la flota de drones industriales en Europa y Estados Unidos será de 50 billones para el año 2050 y más de 1 millón de unidades, con la mayor parte del valor vinculado a los servicios de drones y la recopilación de datos.

Gráfica 1: Mercado Drone por Sector

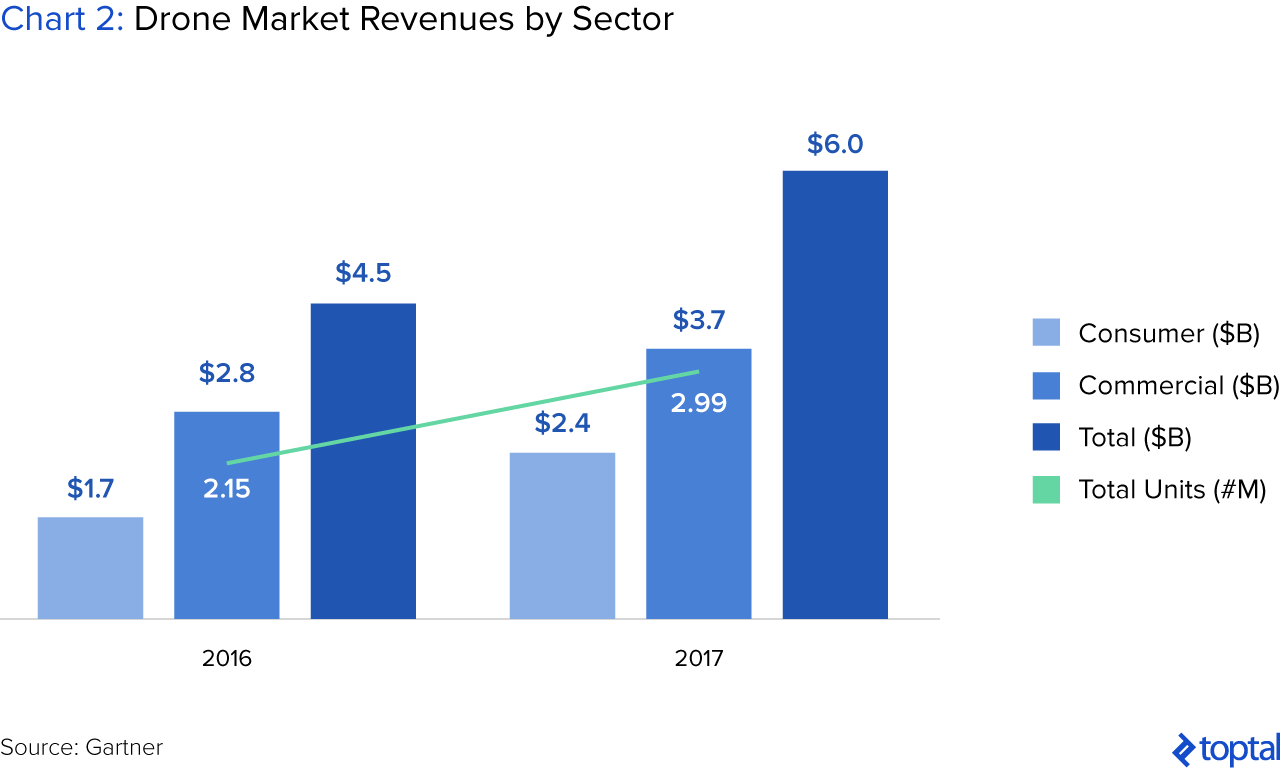
De acuerdo con estudios de mercado de Gartner, el tamaño del mercado para drones comerciales en 2016 fue de 2.8 billones con sólo 110,000 millones de unidades vendidas. En 2017, se estima que las ventas de drones comerciales crecerán alrededor del 60% y llegarán a 170,000. Mientras que los drones personales dominan las ventas de unidades en 94% del mercado, solo comprenden el 40% del reparto de ingresos del mercado. Los drones comerciales solo representan el 6% del mercado pero se proyecta que sus etiquetas de precio de alrededor de 100,000 dólares representen el 60% de los ingresos de la industria.

Gráfica 2: Mercado de Ganancias Dron por Sector

Según PWC, la industria más prometedora parece ser la infraestructura, con un valor potencial mundial de 45 billones de dólares, seguido de la agricultura y el transporte.

El Hardware de los Drones será Mercantilizado; El Valor Derivará de los Servicios

Dado que el hardware de drones se ha vuelto más asequible para producir y comprar, la fabricación y el hardware en sí no impulsarán el crecimiento de la industria en el futuro. En cambio, los servicios que operan y administran drones para compañías generarán la mayor parte del valor. Las empresas de usuarios finales entregarán servicios que operan drones, administrarán datos de drones y administrarán el mantenimiento a terceros. Por ejemplo, las empresas de telecomunicaciones pueden terminar vendiendo servicios de comunicaciones de datos de drones para guiar a estos y transmitir los datos que recopilan. De hecho, los servicios de valor agregado representarán 23 millones de dólares del mercado total de 50 millones de dólares.


Gráfica 3: División de Ingresos en 2050

Casos de Uso Comercial para Drones

Los drones se pueden utilizar en una amplia gama de aplicaciones pero algunos de los más valiosos se detallan a continuación.

Mapeo 3D

Los drones pueden ejecutar mapas 3D, topografía de lugares y tomar fotos para crear mapas. Los drones ofrecen vistas a “vista de pájaro” que trazan las áreas de manera más eficiente de lo que un agrimensor podría hacerlo a pie.

Con esta capacidad, los drones ya están dando forma a las operaciones de las compañías de construcción, agrícolas y mineras. En la agricultura, los agricultores pueden obtener una idea más clara de cómo se ven los cultivos, lo que puede ayudarlos a tomar decisiones basadas en datos para aumentar el rendimiento. Los drones pueden alimentar datos en el tractor de un agricultor, identificar más fácilmente qué áreas de maíz requieren más nitrógeno y permitir que el agricultor actúe rápidamente sobre el problema. Según Forrest Meyen, director de operaciones de startup Raptor Maps, “Los agricultores no son lo que ven como el tipo tradicional en el campo con una horquilla y una pala … son gerentes comerciales de operaciones complejas. Todo lo que hacen tiene que aumentar su retorno de la inversión”.

No es difícil imaginar el valor que los drones también ofrecen para la construcción y minería, donde los drones pueden generar mapas de contorno precisos, monitorear el cambio a lo largo del tiempo y compartir información a través de la nube. La recopilación de datos es más precisa, ocurre en una fracción del tiempo normal y el presupuesto y genera un nivel de análisis sin precedentes.

Entrega

La entrega en rango por drones puede servir para propósitos médicos en áreas del mundo difíciles de alcanzar. Zipline, una nueva empresa de Silicon Valley, entrega suministros de sangre y vacunas a los países africanos que carecen de infraestructura. En estas áreas, volar es más eficiente que conducir y puede ser un sustituto eficaz de soluciones más costosas como helicópteros.

Los drones también se consideran el futuro de la entrega de última milla para bienes de consumo, ya que reduciría el costo por entrega y el tiempo de entrega. De acuerdo con un informe de McKinsey, un ahorro del 40% en los costos de envío podría traducirse en un aumento del 15-20% en el margen de beneficio y una disminución del precio resultante del 15-20%. Dado que es probable que los salarios sigan aumentando, la entrega autónoma será cada vez más ventajosa, especialmente en las naciones desarrolladas.

Amazon Prime Air: Patentes de Drones Imaginativas

El gigante del comercio electrónico Amazon hace tiempo que publica sus grandes planes de entrega en 30 minutos utilizando drones para la entrega bajo un proyecto llamado Amazon Prime Air. Los drones autónomos de Amazon, guiados por GPS, pueden volar a alturas de hasta 400 pies y llevar paquetes de hasta 5 libras a velocidades de hasta 50 MPH.

En junio de 2017, Amazon presentó una patente para un depósito parecido a una colmena que se usa para enviar drones. Esta patente retrata un centro de cumplimiento de niveles múltiples que acomoda tanto drones de entrega entrantes como salientes. La instalación tiene múltiples niveles, con múltiples ubicaciones de aterrizaje y despegue.


Amazon's beehive-style drone depot
Fuente: Amazon

Eso no es todo. Las otras patentes de drones y logística de Amazon han sido materia de imaginación: almacenes de dornes en el aire a 45,000 pies, almacenes de drones submarinos, y estaciones de recarga de drones unido a postes de teléfono, edificios y farolas. Aunque la adquisición de Amazon de Whole Foods es probablemente su movimiento de mayor perfil para la expansión de la huella de distribución, muchas patentes de logística de Amazon demuestran el énfasis de la compañía en el cumplimiento y la entrega.Sin embargo, las predicciones de Gartner sobre la entrega de drones son pesimistas, estimando que la entrega comprenderá solo 1% de todas las operaciones comerciales para 2020.

Inspecciones

Los drones son particularmente valiosos para inspeccionar áreas difíciles de alcanzar a ciertas altitudes o en entornos contaminados. Por ejemplo, el uso de drones ya está revolucionando la inspección de las torres de telecomunicaciones, donde un dron puede implementar actividades de monitoreo a una fracción de los costos y tiempos tradicionales.

Los drones también se pueden utilizar para un análisis aéreo de edificios y otra infraestructura como tuberías, [paneles solares]](http://www.uasvision.com/2016/09/15/drones-cut-cost-of-thermographic-pv-panel-inspections/), redes eléctricas y plataformas fuera de la costa marina. Los drones pueden emplear cámaras termográficas para identificar “hotspots” en paneles solares: puntos en los que la energía no se transmite correctamente. Esto puede aumentar la productividad de la planta, al identificar rápidamente áreas potencialmente dañadas.

Los drones también han demostrado ser útiles para las compañías de seguros después de eventos como desastres naturales, convirtiéndose en seguro para las aseguradoras al proporcionar un método preciso y eficiente para determinar la causa, obligación, la responsabilidad y el daño total.

Transmisión de Data

Los Drones pueden amplificar las señales de red de internet y acceder a lugares remotos como desiertos o áreas dispersas de África o Asia. Una red totalmente inalámbrica en el cielo sería menos costosa, menos perjudicial y tomaría menos tiempo al construirla que la infraestructura terrestre.

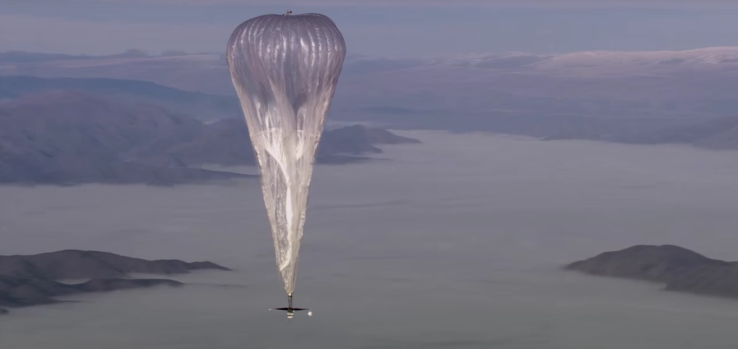
Google adquirió Titan Aerospace, una nueva empresa que hace drones a gran altitud y ha estado probando drones de banda ancha con energía solar para apoyar la implementación de Project Loon, que tiene como objetivo proporcionar Internet para todos los ciudadanos del mundo.


Imagen de un dron de red inalámbrica
Fuente: Google

La transmisión de datos utilizando drones también se puede utilizar durante eventos a gran escala como partidos deportivos o conciertos cuando la cobertura es inadecuada para todos en un estadio.

Además, los drones pueden utilizar señales de radio para recopilar mediciones de actividades específicas (Ej., Consumo de gas) cuando de otro modo no es posible conectar contadores inteligentes a Internet.

Colección de Videos

Con la recolección de videos, los drones se pueden usar para seguridad y para patrullar áreas remotas.

Con los drones es más fácil reaccionar más rápidamente en una situación crítica y eliminar el riesgo de exposición humana en situaciones peligrosas. Por otro lado, los drones también se utilizan a menudo en la producción cinematográfica gracias a su capacidad para producir vistas aéreas de alta calidad a un costo menor que los helicópteros.

Tendencias de Inversión

Las Inversiones se Concentran en China, Israel y Estados Unidos, Y Cada País Tiene un Segmento de Mercado Diferente

La mayoría de las inversiones y nuevas empresas bien financiadas se concentran en China, Israel, y Estados Unidos. Sin embargo, cada país tiene un enfoque diferente dentro del mercado: por una parte, China ha dominado el mercado de consumo y las soluciones de hardware con Dajiang Innovations (DJI), lo cual representaron el 36% de ventas de drones de América del Norte el año pasado. Por otro lado, las empresas de Estados Unidos están centradas en desarrollar soluciones de hardware comerciales específicas o software de extremo a extremo para aplicaciones comerciales, e Israel ha estado a la vanguardia del desarrollo de la aplicación militar. Las empresas de drones israelíes también están liderando el camino para soluciones autónomas para las empresas con Airobotics con sede en Tel Aviv.

Hasta la fecha, la carrera por el desarrollo de soluciones comerciales avanzadas ha sido liderada por empresas y empresas nuevas estadounidenses impulsadas por el mercado local maduro y la demanda de soluciones analíticas para empresas. Dicho esto, espero que las empresas chinas adquieran una posición más fuerte en el mercado comercial, aprovechando sus competencias en fabricación, soluciones de hardware y el desarrollo de su mercado interno. De hecho, el DJI gigante de China comenzó a producir drones comerciales y el desarrollo de aplicaciones de software hace un año.

Las Inversiones Siguen Siendo Altas: IA, Costos de Producción Decrecientes y Oportunidades Comerciales

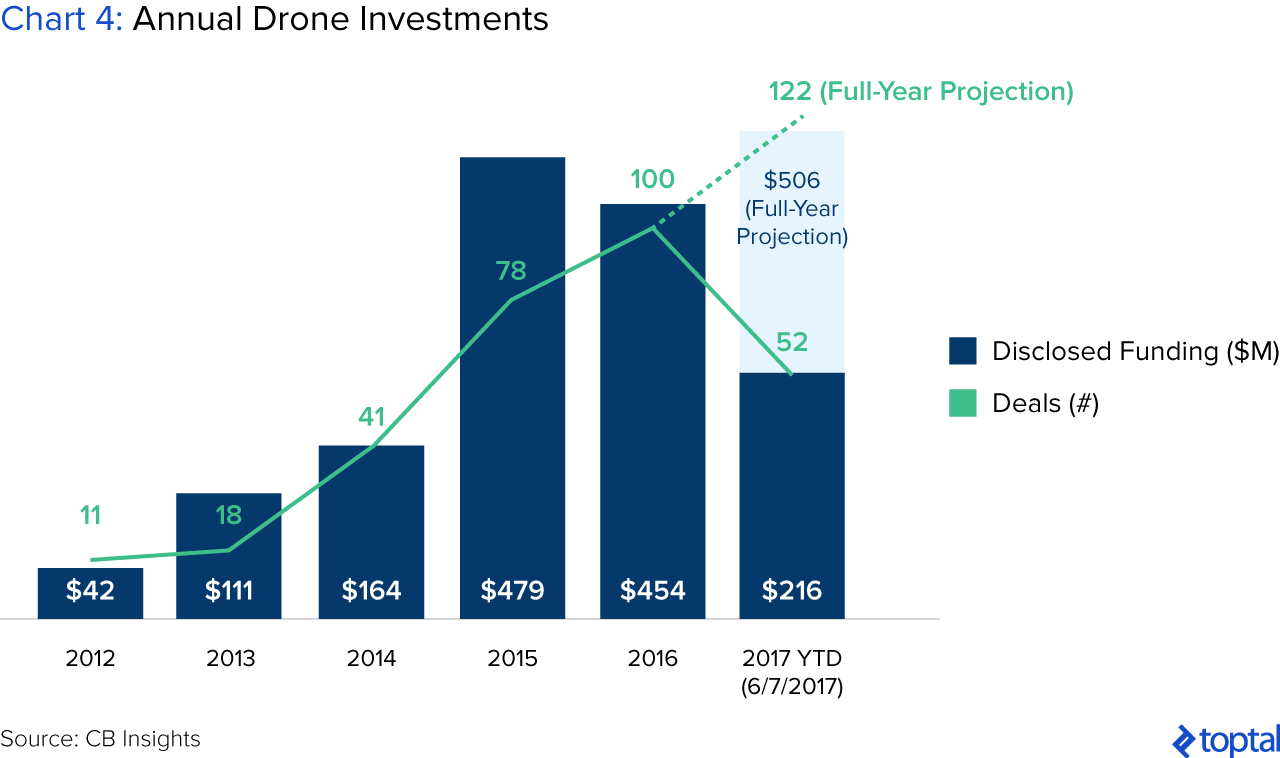
Las inversiones en el espacio totalizaron cerca de 1,5 billones de dólares desde 2012. Los principales impulsores de estas inversiones incluyen la disminución de los precios de los componentes del dron (por ejemplo, sensores, baterías), el enorme potencial del mercado comercial y los avances tecnológicos en inteligencia artificial (IA) y análisis.
Por estas razones, las inversiones en drones han crecido constantemente. Hasta junio de 2017, hemos visto 52 acuerdos por valor de 216 millones de dólares, superando el total anual de 2014 en 11 negocios y 52 millones de dólares. A la tasa de ejecución actual, se prevé que las ofertas alcanzarán un nuevo récord de 122, con un valor de 506 millones de dólares en fondos.


Gráfica 4: Inversiones Anuales en Drones


En su Mayoría, Inversiones Iniciales y Pocas Salidas

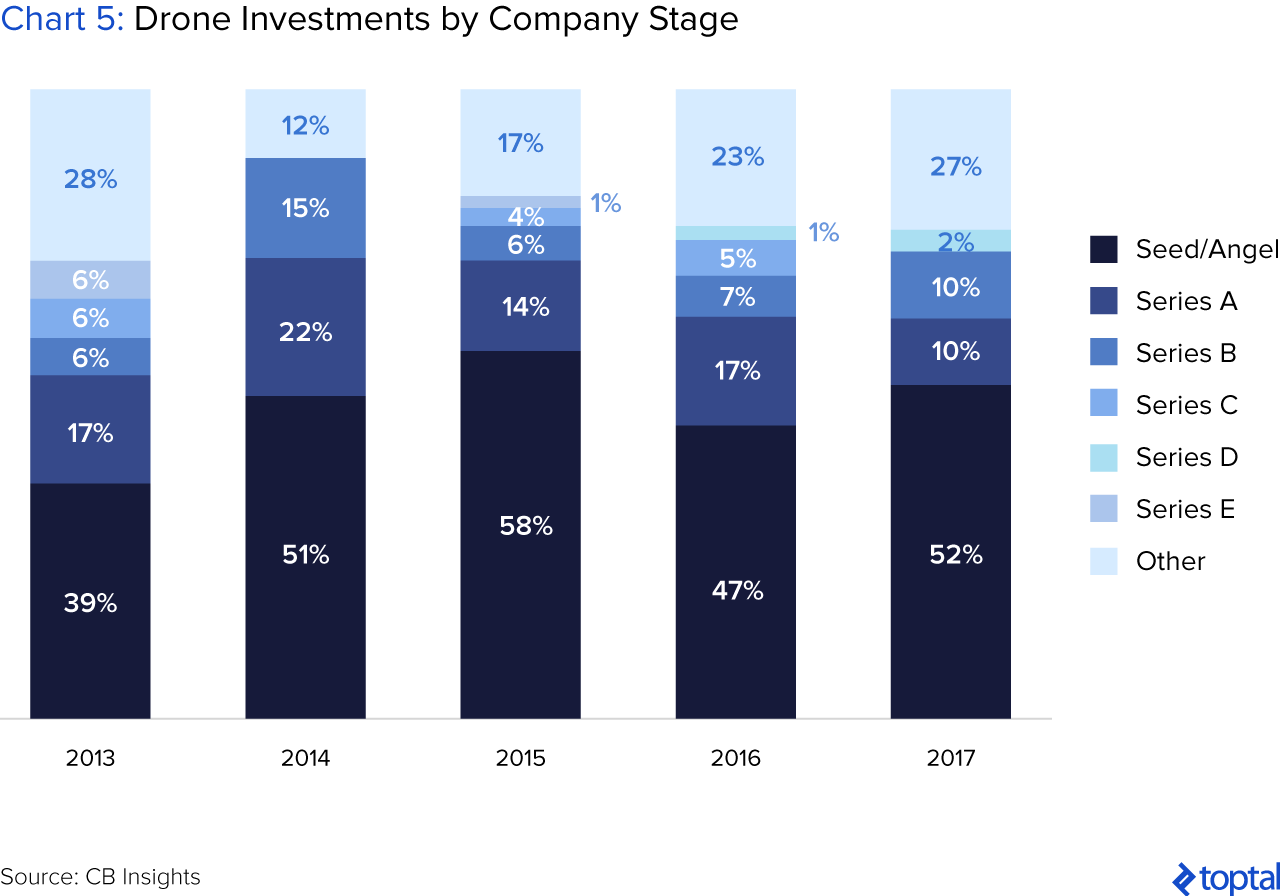
Es importante tener en cuenta que las inversiones en drones suelen sesgarse temprano; las inversiones en semillas y series A representan el 62% de las inversiones de 2017, aunque bajó de un máximo del 73% en 2014. Esto indica que las diferentes áreas de la industria de drones todavía están en desarrollo y producirán impacto en los próximos 5 a 10 años.

Gráfica 5: Inversiones de Drones por Etapa de la Compañía

Algunas de las áreas que atraen la mayoría de las inversiones incluyen soluciones autónomas, así como inteligencia empresarial o software de análisis.
En 2017, las principales ofertas hasta la fecha incluyen:
  • 53 millones de dólares de la serie D para Robótica 3D, que se promociona a sí mismo como “la plataforma completa de drones comerciales”
  • 34 millones de dólares de la serie B para Swift Navigation, que está impulsando el futuro de los vehículos autónomos.
  • 32 millones de dólares de la serie C para Airobotics, una nueva empresa que construye drones autónomos para el sector empresarial.
  • 29 millones de dólares de la serie B para Echodyne, una compañía que desarrolla una plataforma de visión de radar.

Gráfica 6: La Mayoría de las Nuevas Empresas de Drones bien financiadas (M$)

Como industria relativamente joven, la mayoría de las inversiones todavía tienen que producir las salidas esperadas o OPV. Desde 2012, ha habido 34 salidas y OPV, y se esperan muchas más en los próximos cinco a diez años.

Las Inversiones son Impulsadas por Smart VC (Software de Imagen) y las Principales Empresas Corporativas


Fondos de Capital de Riesgo

En 2017, los capitalistas de riesgo ya han apostado más de 200 millones de dólares en el fenómeno global de los drones. Uno de los inversionistas más activos de VC es Lux Capital, que ha cubierto una variedad de nuevas empresas desde la navegación con drones hasta las carreras de drones y la automatización de drones y ve la industria de los drones como una de las más lucrativas. Andreessen Horowitz también ha sido un VC activo en el espacio, invirtiendo en áreas que van desde la entrega de largo alcance hasta la automatización o defensa de drones. De acuerdo con el socio Chris Dixon, “Hay decenas de millones de trabajos peligrosos que implican escalar edificios, torres y otras estructuras que se pueden realizar de forma mucho más segura y efectiva utilizando drones. “Desde 2012, VC de “dinero inteligente” han participado en aproximadamente 46 ofertas, contabilizando 681 millones de dólares en fondos de capital revelados. Algunos de estos VC incluyen Felicis Ventures, NEA, Social Capital, Accel, First Round y Bessemer Venture Partners.

Empresas Corporativas

En el lado corporativo, los brazos de empresa de muchas compañías han realizado importantes inversiones. Está claro que estas empresas han priorizado la robótica como parte de su estrategia a largo plazo y están interesadas en una multitud de capacidades de drones. Los financiamientos también han sesgado hacia las empresas en etapa inicial, con más de dos tercios de los acuerdos corporativos en los últimos cinco trimestres en las etapas de semilla o serie A. Las empresas corporativas buscan ingresar a segmentos específicos o adquirir conocimientos específicos, como capacidades de “detectar y evitar”, que equiparía a los drones con el “sentido” para pensar y evitar colisiones y para lograr sus propósitos de manera segura.

Entre los inversionistas corporativos más activos están:
  • Qualcomm Ventures, el inversor de riesgo más activo, haciendo seis inversiones hasta la fecha en compañías enfocadas en mapeo, inspección de tuberías, entrega, mapeo 3D, soluciones autónomas y soluciones comerciales. Qualcomm también adquirió Kmel Robotics para expandir sus tecnologías celulares dentro de las operaciones de drones, lanzando sus propias soluciones comerciales de robótica.
  • Google Ventures, que también ha estado invirtiendo activamente en la entrega a gran distancia, soluciones comerciales de extremo a extremo y mapeo en 3D. Google Ventures ha desarrollado 63 patentes relacionadas con drones a través de diversas capacidades de drones.
  • Intel Capital, que ha invertido en una solución comercial integral completa, una solución de análisis y una empresa de hardware. También han adquirido dos compañías, incluida Ascending Technologies, que se está desarrollando algoritmos de “sentido y evitar”, y MaVinci, que está desarrollando un software de planificación de vuelo. Estas adquisiciones e inversiones han ayudado a Intel a desarrollar sus propias soluciones para aplicaciones de drones comerciales.

Tabla 1: Las Empresas Corporativas más Activas en la Industria de Drones

Predicciones para Tendencias Futuras

Creo que los siguientes desarrollos serán significativos para el futuro de los drones:

Mayor Fusiones y Adquisiciones y Consolidación

Con el negocio del consumidor ya dominado por unos pocos jugadores importantes, espero una mayor consolidación en el espacio comercial mediante fusiones y adquisiciones importantes. Según Chris Korody, Director en DroneBusiness.center, un escenario probable es que una empresa para la que los drones son un complemento, en lugar de un negocio principal “comprará una tecnología particular [dron] y el equipo detrás de ella para completar una oferta o reducir el tiempo de comercialización”. Esto podría generar el desarrollo de una solución de drones más completa donde los resultados son simples y ofrecen información procesable en lugar de datos brutos. La consolidación también dará lugar a que algunas empresas se vean exprimidas: unas pocas compañías que luchan por la participación en el mercado se convertirán en estándares de facto mientras que el resto caerá en el olvido.

El Seguro se Elevará a la Vanguardia para los Operadores Comerciales

Hasta la fecha, las necesidades y requisitos relacionados con el seguro no han sido una prioridad. Según Chris Proudlove, Vicepresidente sénior de Global Aerospace, “El crecimiento y alcance de los casos de uso comercial ha llevado a una mayor conciencia sobre los factores de riesgo y esto, junto con los procedimientos generales de gestión de riesgos de las empresas, significa que cualquier operador comercial que quiera ser capaz de cumplir una variedad de los contratos comerciales necesita un seguro adecuado”. Tener límites significativos de seguro para cumplir con los contratos, se convertirá en una práctica estándar para los operadores comerciales de alta gama.

Los Drones Autónomos Controlados por Algoritmos Serán de Gran Influencia

Hoy, los drones son controlados por operadores humanos. Sin embargo, el vuelo autónomo a través de análisis predictivos o prescriptivos haría innecesarios a los pilotos de drones, haciendo que los drones sean aún más económicos en las operaciones comerciales. Hasta la fecha, solo Airobotics con sede en Tel Aviv ha recibido permiso de volar drones verdaderamente autónomos en Israel. De acuerdo con un informe de análisis de Interact, aunque hoy inexistente, se enviarán más de 12,000 drones totalmente autónomos para el 2022.

Las capacidades de drones “autónomos” se extenderán más allá de un vuelo autónomo—también abarcará la operación autónoma en curso, que resolverá la cuestión actual de la duración limitada de la batería de los drones y anulará la necesidad de que operadores capacitados intercambien baterías o recarguen los drones. Las baterías de drones normalmente limitan su vuelo a, alrededor de, 15-30 minutos en el aire, pero eventualmente podría ofrecer 24/7, operaciones continuas para inspección, vigilancia y entrega. En un nivel aún más sofisticado, los drones desarrollarán un rendimiento de tarea autónomo. Con esto, los drones crearán percepciones basadas en datos recolectados y los traducirán automáticamente en decisiones y acciones. Imagínate un dron monitoreando continuamente los volúmenes de materiales de construcción y ordenando suministros en tiempo real según sea necesario. “La próxima generación de drones no necesitará pilotos en absoluto, solo pedidos.”

La Inteligencia de Enjambre Permitirá que Varios Drones Colaboren

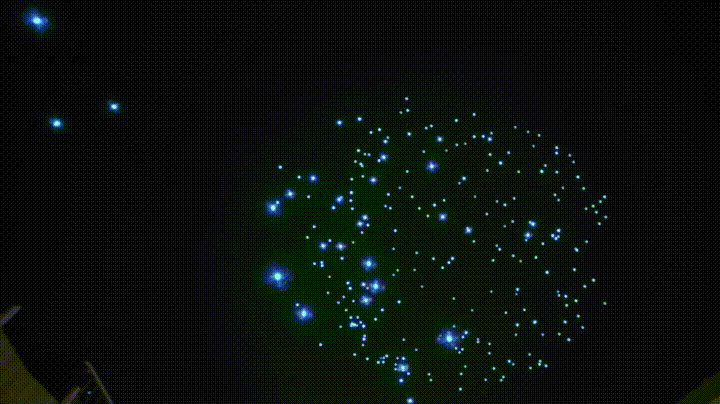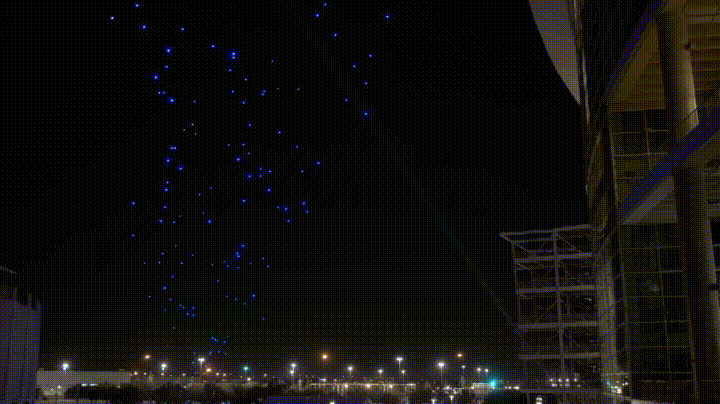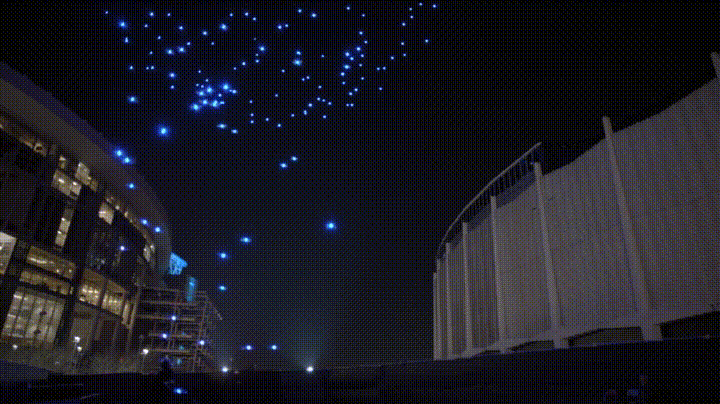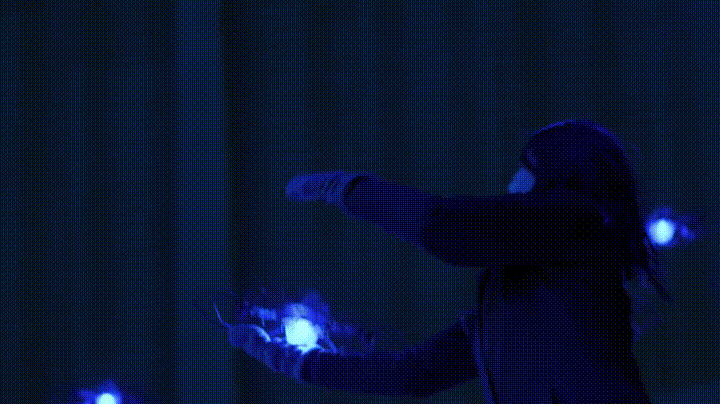
Imitar la forma en que ciertos grupos de animales trabajan en conjunto; la inteligencia de enjambre aprovecha la inteligencia artificial para planear las actividades de cientos, si no miles, de robots, lo que permite a los drones lograr colectivamente tareas más grandes y complejas. Actualmente, los robots colaborativos son entrenados por humanos; sin embargo, nos estamos acercando a un momento en que los robots pueden “pensar” y entrenarse unos a otros sin humanos. Los grupos de drones pueden cubrir extensas ubicaciones geográficas y llevar a cabo tareas especializadas al mismo tiempo. También pueden formar una red, es decir, si el drone B está demasiado lejos del centro de control para comunicarse con él, pero está lo suficientemente cerca como para pilotar A, puede pasar efectivamente un mensaje por la línea.


Enjambre de drones en el Show de medio tiempo del Super Bowl del 2017
Enjambre de drones en el Show de medio tiempo del Super Bowl del 2017.
https://media.giphy.com/media/1rhemVnSq9IHe/giphy.gif


Conclusiones

Los drones no son solo una moda—están aquí para quedarse y pronto se convertirá en la corriente principal. Los mismos beneficios de costo y eficiencia que históricamente han hecho que los drones sean atractivos para los militares son ahora aplicables para un amplio espectro de funciones de negocios y gobierno civil. Ahora estamos tocando la punta del iceberg en términos de aprovechar el verdadero poder de los drones para las operaciones comerciales y nuevas formas de llevar a cabo negocios.

Aún así, según un informe reciente en el Economist, “Tratar de imaginar cómo evolucionarán los drones, y los usos que se les dará, es como intentar pronosticar la evolución de la informática en la década de 1960 o los teléfonos móviles en los años ochenta. Su potencial como herramientas de negocios estaba claro en ese momento, pero la tecnología se desarrolló de forma inesperada. Lo mismo seguramente será cierto para los drones.”

https://www.toptal.com/finance/market-research-analysts/los-drones-comerciales-estan-revolucionando-las-operaciones-comerciales/es

domingo, 3 de diciembre de 2017

Las Perlas De La Sabiduría – Las Mejores Cartas De Accionistas Que Nadie Lee

by Elizabeth J. Howell Hanano, CFA - Finance Expert @ Toptal (translated by Marisela Ordaz)

Los analistas de renta variable a menudo dejan de lado una importante fuente de sabiduría al analizar compañías, la carta anual para accionistas. Este artículo intenta dilucidar el propósito y los rasgos de las buenas cartas de accionistas, en base a un análisis de las 601 compañías en el Índice SmallCap 600 de S&P. El artículo también dirigirá a los lectores a algunas de las mejores cartas de accionistas menos conocidos, para poner en su lista de lectura anual.

Como analista de equidad, pasé años refinando mi proceso de inversión. Cuando comencé hace diez años, no tenía ningún proceso. Sabía todas las cosas que quería hacer para entender una empresa, pero el método era similar al segmento en el show de Jimmy Fallon donde saca dos tazones de comida para perros y deja que caigan diez cachorros—adónde van esos cachorros es caótico e impredecible.

Hoy en día, mi trabajo es rutinario… y largo. Cada vez que tomé la decisión equivocada sobre una inversión, hice un análisis forense para ver cuáles eran las señales de alerta que me perdí. Se siente desgarrador y embarazoso cuando encuentras esa pista. Pero también se siente realmente bien. “¡Ah, ja!” te dices a ti mismo. “Nunca más me engañaré por eso”.

Uno de los elementos que agregué recientemente a la lista de verificación de inversiones es algo que equivale a leer el diccionario, leer cartas a los accionistas. Uno de los principales factores en la inversión es la fortaleza del equipo de gestión. ¿Quiero asociarme con estas personas? ¿Creo que ejecutarán a favor de mejorar los rendimientos económicos para los accionistas a largo plazo?

Descubrí que se puede encontrar un atajo para evaluar a un equipo directivo en una carta a los accionistas. Mientras que la mayoría son simplemente una lista de éxitos por sentirse superior, no importa qué tan pobre fue el rendimiento del precio de las acciones, algunos líderes toman la tarea en serio y usan la carta como un momento para reflexionar sobre el año que fue y recordar a los inversionistas y sus equipos donde ven el futuro de la empresa.

Como parte de la investigación de este artículo, leí todas las cartas de accionistas disponibles en el índice SmallCap 600 de S&P en busca de algunas gemas menos conocidas y para extraer ejemplos de lo que creo que constituye una gran carta para los accionistas. Primero, te contaré sobre la metodología de mi estudio y luego, revisaremos los rasgos de una gran carta para los accionistas y, finalmente (y lo más emocionante), veremos algunos de los grandes menos conocidos que he descubierto durante mi investigación.

La Metodología Detrás del Estudio de las Cartas de Accionistas del Índice SmallCap 600 de S&P

¿Por qué el Índice SmallCap 600?

Con una acción, una vez que la información pertinente se hace pública, el precio de las acciones refleja la totalidad de esa información. Así va la sabiduría de la carta del accionista. Todo el mundo conoce las cartas Bezos y Buffet y Dimon, mientras que la sabiduría de casquillo más pequeño, actualmente más pequeña (pero de rápido crecimiento) parece no leerse ni aprenderse. Esta es una oportunidad para obtener ventaja sobre la competencia. Además, las empresas más pequeñas tienden a ser más jóvenes, corriendo más rápido y con más ansias, en mi opinión, y mi esperanza era encontrar un poco más de entusiasmo y franqueza de lo que uno podría encontrar en una empresa con capital de mercado de 10 billones de dólares y 50 años de antigüedad.

¿Cómo se Encuentra una Carta de Accionista?

Como referencia, todas las 601 compañías del Índice SmallCap de S&P fueron revisadas para cartas anuales de accionistas. Solo alrededor del 63% del Índice publicó una carta para el accionista, o al menos una que se podía encontrar fácilmente. Dediqué unos dos minutos de búsqueda para encontrar cada carta. Los métodos de búsqueda incluyeron Buscar en Google el nombre de la compañía + “Carta anual”, el nombre de la empresa + “Carta del accionista”, el nombre de la empresa + “Informe anual” e ir a la página de relaciones con inversores de la empresa y buscar allí. También utilicé AnnualReports.com, que hace un excelente trabajo al fusionar informes anuales recientes, sin embargo; muchas empresas no están disponibles en ese sitio web

Por lo que puedo decir, no hay una manera simple de buscarlos. El sitio web EDGAR de la SEC te permite buscar “ARS”, que indicará cuándo se presentó el último informe anual (los informes anuales incluyen la carta del accionista, a diferencia de 10-Ks); sin embargo, a menudo no incluye el documento real.

¿Cómo Fueron Evaluadas las Empresas?

Leí las 377 compañías que publicaron cartas de accionistas disponibles y las clasifiqué en una rúbrica del 1 al 10 (1 era la más baja, 10 era la más alta) y estaba basada en mi propio conocimiento, los mejores rasgos de las cartas de Berkshire Hathaway. Cómo en HBR al igual que en la Encuesta Rittenhouse Rankings CEO Candor & Culture. Reduje todos nuestros criterios en cinco categorías: (1) Define la compañía y su estrategia, (2) Ser sincero, (3) Educar, (4) Cuenta una historia (la historia de la tesis de inversión) y (5) Entretén.

Rúbrica de Calificaciones

_Impresionante y Profundo _ (8-10): Si una compañía hizo al menos dos elementos de los “Mejores Rasgos” o si hicieron un elemento extraordinariamente bien.
Medio del Camino (5-7): Si una compañía hizo un elemento de los “mejores rasgos”.
La Parte Trasera de la Manada (1-4): Si una compañía no hizo ninguno de los “Mejores Rasgos” o hizo un “No-No” (por ejemplo, felicitar salvajemente a su propio equipo de gestión o convertir un estado financiero en palabras).

Descubrimientos Clave

Las empresas con las mejores cartas de accionistas superaron al índice

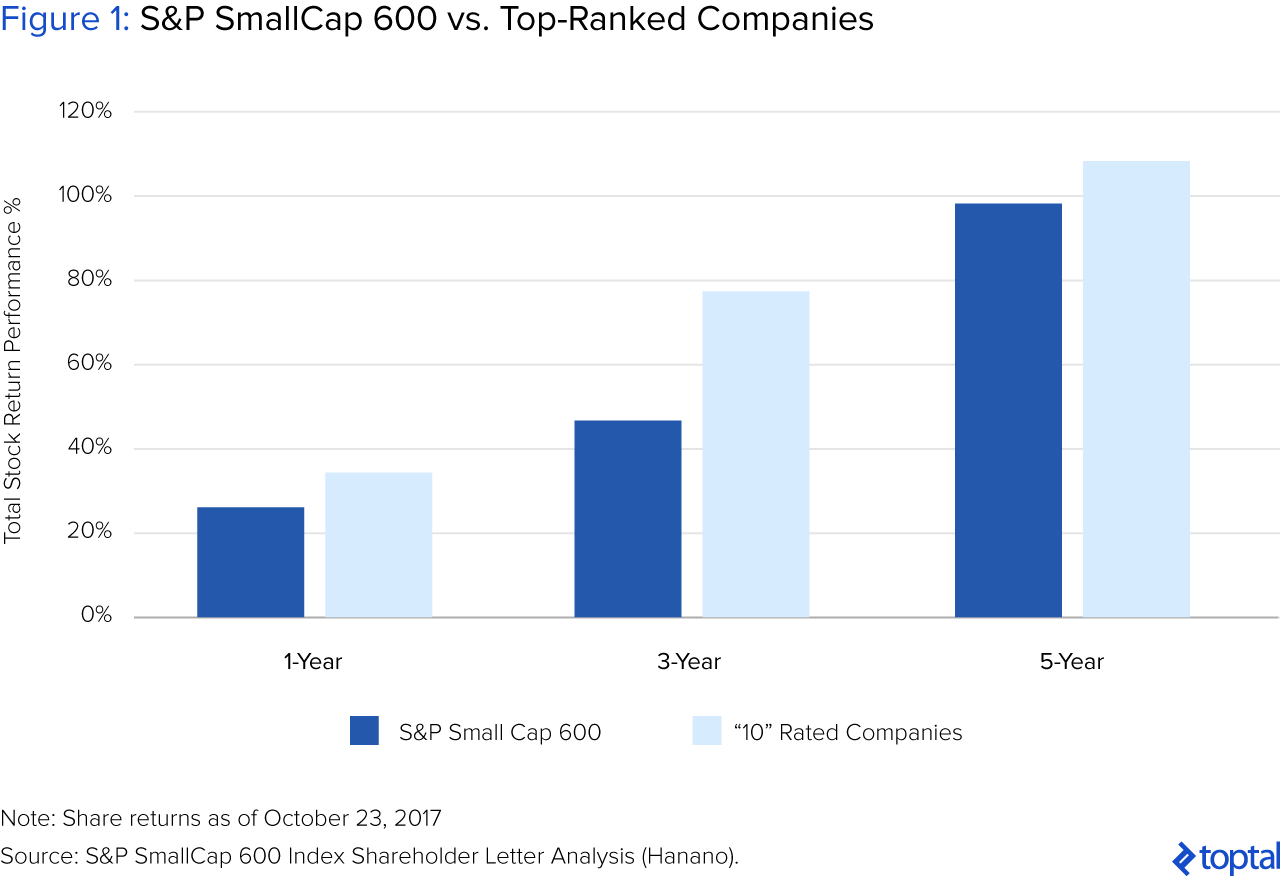
Como se muestra en la Figura 1, las compañías que recibieron una calificación de “10” superaron significativamente al SmallCap 600 de S&P por 1 año, 3 años y 5 años. Este hallazgo deja en claro que leer las cartas de los accionistas es realmente una parte importante del proceso de inversión. Este hallazgo también fue descubierto en la Encuesta Rittenhouse Rankings CEO Candor & Culture al igual que en el estudio Standard & Poor que se discuten a continuación.

Figura 1: SmallCap 600 de S&P vs. Compañías Altamente clasificadas

Solo Vale la Pena Leer el 3% de las Cartas

La mayoría de las empresas obtuvieron una calificación de “Mitad del Camino” (43%), mientras que un porcentaje muy pequeño anotó en la parte posterior del paquete ya que esa calificación estaba reservada para las cartas que realmente me hicieron sentir como si hubiera perdido el tiempo o alguien tratara de tontos a los accionistas (“¡Somos tan geniales!” Mientras tanto, sus acciones han bajado un 50% …). Alrededor del 17% obtuvo un puntaje en el rango Impresionante y revelador y solo el 3% se consideraron lecturas obligatorias (Una calificación de “10”).

Figura 2: Dispersión de Grados

Muchas Empresas Eligen No Escribir Ni Siquiera una Carta de Accionistas

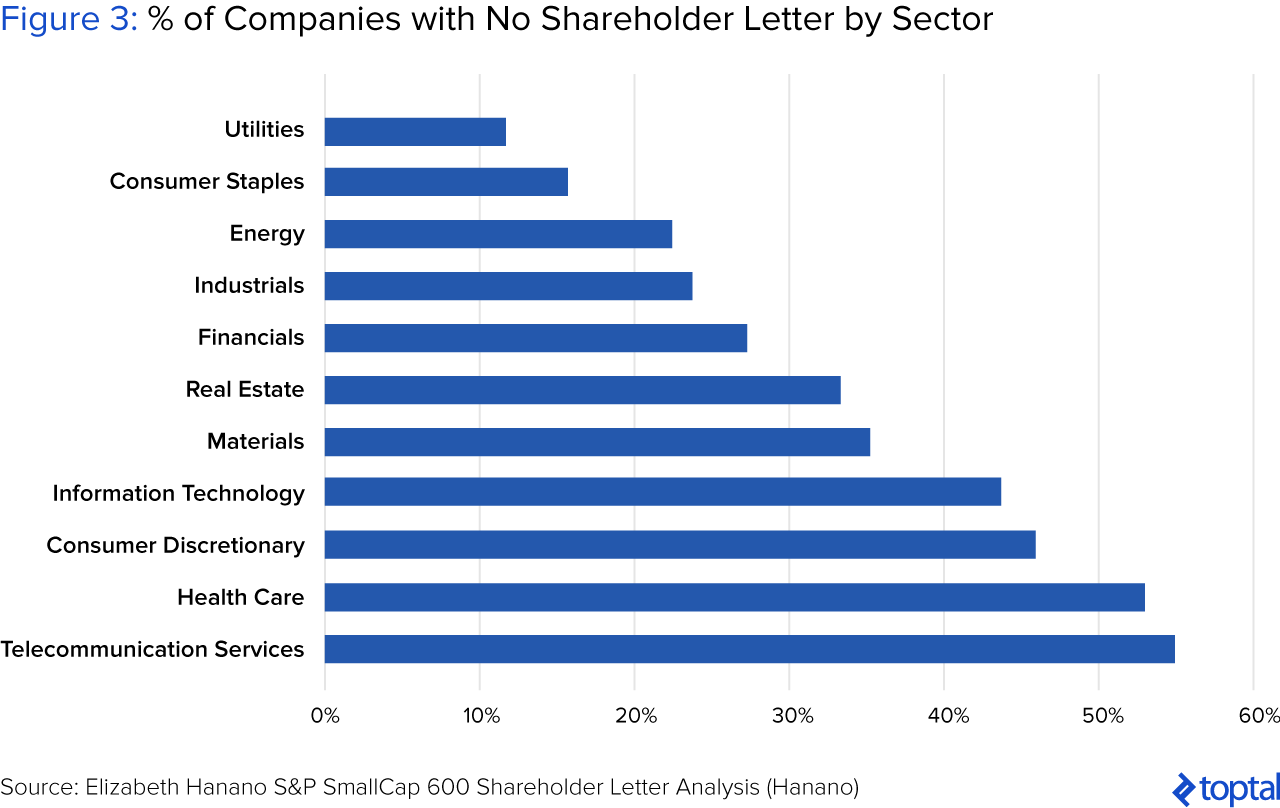
Aproximadamente el 37% de las empresas en el Índice SmallCap600 no tenía una carta para el accionista o al menos una que se pudiera encontrar fácilmente. “Fácil de encontrar” significa que no se pudo encontrar razonablemente en dos minutos de búsqueda a través del proceso descrito en la sección anterior, “¿Cómo encontrar una carta para el accionista?”. De ese 37% sin cartas, la mayor industria abstemia fue la de telecomunicaciones, seguida de la asistencia sanitaria y la discrecionalidad del consumidor. La industria participante más grande fue la de los servicios públicos (aunque este era un tamaño de muestra pequeño), seguidos de los bienes básicos y la energía del consumidor. Curiosamente, no hubo una diferencia estadísticamente significativa entre el rendimiento de las acciones de las empresas con una carta de accionista frente a los que carecen de ella.

Figura 3: % de Empresas Sin Carta de Accionistas por 
Sector

¿Por Qué Leerlas?

Leer una carta a los accionistas para obtener información sobre la cultura corporativa no es solo un elemento “agradable de tener” en el proceso de investigación de inversiones. Lo bien que un CEO cuenta la narrativa de su compañía realmente impacta el precio de las acciones. Además de mi propio estudio, que mostró que las compañías con las cartas de accionistas más fuertes superaron su índice, un estudio publicado por Rittenhouse Rankings mostró que el cambio de precio promedio para las empresas en el cuartil superior de su Encuesta de Análisis de Candor & Culture de 2007 a 2015 superó al S&P 500 en cada uno de los últimos diez años.

Figura 4: Las Empresas Mejor Calificadas en Candor and Culture superan a S&P 500 (30 de junio a 30 de junio))

Además, Standard & Poor se encontró en un estudio de referencia que los líderes que se comunicaron con franqueza y con la máxima transparencia en los informes anuales tenían una alta correlación con un menor costo de capital y un desempeño financiero superior.

Con esto en mente, hay algunas maneras de utilizar las cartas de los accionistas. Una forma es leerlos para determinar si se debe confiar en un equipo de gestión como buenos administradores del capital y si pueden resumir esa esencia en una carta de accionistas sincera, relativamente corta (menos de diez páginas)—un discurso elevador. Otra forma es absorber la sabiduría de los grandes gerentes, independientemente de su interés en invertir en una acción en particular. Estos son tradicionalmente considerados como las cartas Bezos y Buffet.

La Carta del Accionista Como un Discurso Elevador

Los analistas del lado del comprador tienen acceso a la investigación del lado de la venta a la que los inversionistas no tienen acceso. En una llamada telefónica de diez minutos, los analistas de compras pueden hablar con un experto en la empresa y descubrir rasgos cualitativos importantes muy rápidamente (calidad del equipo de gestión, importancia de “superar los números”, estrategia a largo plazo, asignación de capital, hipo pasado, el sentimiento del inversor). Las buenas cartas a los accionistas pueden democratizar a los inversionistas poniendo gran parte de esta información en la carta anual para accionistas. Mientras que la confianza de los inversionistas puede ser la más difícil de capturar a través de una carta a los accionistas, abordar los problemas que constantemente plantean los accionistas sería muy útil.

Aproximadamente el 37% de la inversión de capital sigue siendo realizada por hogares o por entidades no institucionales que deben realizar su investigación de patrimonio de la manera tradicional—analizar informes SEC, leer informes de prensa, escuchar llamadas de conferencia, revisar presentaciones de inversionistas, tal vez crear sus propios modelos, etc. Estas personas no tienen acceso a la investigación escrita de analistas que han estudiado las acciones durante años y juegan golf con el equipo de administración. Por lo tanto, es en el mejor interés de la administración hacer que su historia sea contada y comprendida fácilmente. Después de todo, nadie debería ser capaz de presentar los méritos de una empresa mejor que sus propios líderes. La carta de los accionistas es un buen momento para hacerlo.

Figura 5: Participación del Mercado de Acciones Corporativas

La Carta de los Accionistas Como una Pieza de Pensamiento

Hay una razón por la que todos leen a Buffett y Bezos: dan una idea de los conceptos financieros interesantes, las perspectivas económicas, la visión de gestión, que está muy por delante de todo lo que se enseña en la escuela de negocios y más. Por ejemplo, en la carta de los accionistas más reciente de Bezos, él discutió el concepto de “En Desacuerdo y Compromiso”—una frase que puede ayudar mucho a las compañías de alta velocidad a tomar decisiones cuando alguien tiene convicción en una dirección particular a pesar de que el equipo no puede llegar a un consenso. Este tipo de pensamiento externo da automáticamente credibilidad a Bezos (como si necesitara más) como un mayordomo prudente del capital de Amazon.

Biglari Holdings, una compañía en el Índice SmallCap de S&P, también tiene ideas tremendas que van más allá. Biglari es un conglomerado de negocios y en la Carta del Presidente en 2016, él discute cómo va a mantener los negocios que adquiere a perpetuidad, incluso si alguien ofreciera un precio de compra muy por encima de lo que Biglari valora. Continúa explicando su razonamiento: “Cualquier efecto perjudicial se ve más que compensado por los beneficios de asociarse con empresas de alta calidad y gerentes de primera clase”. Esencialmente, él dice que preferiría cosechar los beneficios financieros y de gestión en un flujo constante de años, que tener una ganancia imprevista una sola vez. Pensar a largo plazo es un tema a lo largo de la carta, y el lector tiene una idea clara de que este “largo plazo” es un principio clave del éxito de este equipo de gestión. “Somos propietarios de empresas, no especuladores en acciones. Cuando compramos acciones comunes, nos consideramos propietarios de una empresa. Además, Phil y yo creemos que la inversión a largo plazo es una ventaja competitiva en una era de corto plazo. El mundo tiende a sobrevalorar el prospecto de un año y subestimar el potencial de los diez años. Cuando podemos evaluar las perspectivas a largo plazo de un negocio y comprarlo por debajo del valor intrínseco, lograremos la prosperidad a largo plazo”

Los Rasgos de lo Mejor

A continuación, hay una discusión de los rasgos de las mejores cartas de accionistas con ejemplos en el índice SmallCap 600 S&P.

Define la Empresa y su Estrategia

Esto parece obvio, pero a menudo se olvida en lugar de ir directo a las malas hierbas. Las buenas cartas a los accionistas explican quiénes son y cuál es su visión para la compañía a largo plazo. Esto infunde confianza en las partes interesadas y proporciona un nivel de protección cuando se toma una decisión aparentemente fuera de carácter. (ej., Amazon Compra de Whole Foods). Los buenos accionistas invierten en compañías en las que creen y con grandes visiones.

Un método que funciona bastante bien es algo que hace Strayer. Tienen una página que muestra su misión desde 1912 que inculca al lector un sentido de la cultura de la compañía. La segunda página es la carta a los accionistas de 2011, que esencialmente explica el modelo de negocio, los impulsores y la tesis de inversión a largo plazo. A continuación, Strayer tiene su carta anual para accionistas actual, que se sumerge en más detalles del año. Para alguien que nunca ha mirado a una empresa educativa y que es nuevo en Strayer, los primeros dos documentos proporcionados son bastante útiles. Después de eso, es más fácil concentrarse en el mensaje de la carta anual actual de accionistas ya que el lector ya está al tanto del contexto.

Figura 6: Declaración de la misión de Strayer y modelo comercial

Koppers Holdings también hace un buen trabajo al explicar rápidamente quiénes fueron y en qué se convirtieron, en dos oraciones. “Éramos una empresa química de productos básicos que generaba un desempeño financiero desigual. Ahora somos un proveedor de soluciones basadas en madera de gran valor que presta servicios a los mercados de infraestructura y demuestra un rendimiento financiero y de seguridad que mejora de forma sostenible”.

Se Sincero

Rittenhouse Rankings lo dice mejor al recomendar qué evitar en aras de la sinceridad: “tópicos, clichés, jerga corporativa, disparates orwellianos y afirmaciones confusas que carecen de contexto importante”. El Manual de instrucciones de Warren Buffett enumera su principio #12 cómo: “Seremos sinceros en nuestro informe para ti, enfatizando las ventajas y desventajas importantes para evaluar el valor comercial. Nuestra guía es decirte los hechos comerciales que nos gustaría saber si nuestras posiciones se revierten. No te debemos nada menos”. Buffett es un firme creyente en la franqueza ya que las consecuencias de estar privado de ella pueden conducir a la auto implosión: “Candor nos beneficia como gerentes: el CEO que confunde a otros en público puede eventualmente confundirse a sí mismo en privado”.

Cuando un inversionista lee una carta que habla sobre el año fabuloso que tuvo una empresa junto con el precio de una acción de bajo rendimiento, el inversionista potencial puede dejar de realizar investigaciones adicionales. Si un equipo de gestión cree que el rendimiento es bajo, el mercado indica un gran trabajo, o bien son deshonestos o no están suficientemente incentivados por el precio de sus acciones. Está bien tener un rendimiento inferior en un año—hay razones ciertamente aceptables para esto, particularmente si es en apoyo de objetivos futuros a largo plazo. Sin embargo, no abordar el bajo rendimiento parece deshonesto.

Cuando las empresas son sinceras, alivia los altibajos entre años. Ciertas acciones crecieron ampliamente hacia el final de 2016, en gran parte debido a un gran comercio electoral. Los CEO que reconocieron un repunte en el precio de las acciones de las elecciones tendrán una base de accionistas más confiable cuando las fuerzas exógenas se vuelvan negativamente en su dirección en los próximos años. Old National Bancorp se asegura de recordarse a sí mismo: “No confundas un mercado alcista con un gran rendimiento”.

Además, es importante analizar los verdaderos resultados subyacentes y los puntos de referencia apropiados—no solo aquellos que retransmiten los resultados en la luz más positiva (por ejemplo, los ingresos que incluyen una adquisición, los números no GAAP solamente). Standard Motor Products hace todo lo posible para explicar el verdadero desempeño financiero subyacente de la empresa, eliminando muchos artículos únicos y adquisiciones que de otra manera inflarían los resultados.

La importancia de la franqueza se muestra claramente en la Figura 7 a través de un análisis simple de los rankings de Rittenhouse Candor & Culture de cuatro bancos de 2002 a 2012: Wells Fargo, Banco de America, Wachovia y Merrill Lynch. La clasificación de Wells Fargo se mantuvo constantemente en la parte superior, mientras que la del Banco de América fue menor, todavía estaba en el medio del paquete durante la crisis financiera. Aquellos cuyas clasificaciones en los rankings de Candor & Culture fueron las más bajas—Wachovia y Merrill Lynch—no sobrevivieron a la crisis económica.

Figura 7: Rankings Candor para Cuatro Bancos, 2002-2012

Biglari Holdings es muy claro sobre cómo se toman las decisiones de asignación de capital de la empresa. El CEO es el único que decide. Esto puede ser demasiado poder en manos de uno para algunos inversionistas, mientras que otros pueden apreciar la velocidad y la dirección clara que esto le da a la empresa. De cualquier manera, el CEO está siendo extremadamente sincero con los inversionistas actuales y potenciales con respecto a las decisiones de asignación de capital. “Aunque Biglari Holdings emplea a unas 22,000 personas, solo 5 residen en la sede. Centralizamos el control de la asignación de capital, pero preferimos descentralizar la administración a nivel de unidad de negocios. Como único destinatario de capital, las decisiones que tomo dan forma a la compañía. En cuanto a decisiones de implementación de capital, no empleo personal para evaluar adquisiciones o inversiones. Evitamos la burocracia sofocante y, por lo tanto, aceleramos la velocidad en la toma de decisiones. Nuestra flexibilidad empresarial es una ventaja competitiva en un mundo corporativo inundado de inflexibilidad burocrática”.

Educa

Cuéntale al lector acerca de los impulsores seculares en el mercado de la compañía o algo perspicaz que está sucediendo en la industria. Por lo menos, los equipos de gestión deberían desear que el inversionista se aleje de la carta estando más informado sobre su industria y compañía. Explica cualquier término que no sea conocido de inmediato por un experto no financiero. Warren Buffett considera a sus hermanas al escribir sus cartas—son inteligentes, leen mucho e invierten su dinero, pero no se empapan en términos financieros todo el día.

Kulicke y Soffa destila una tecnología tremendamente compleja en conceptos simples que cualquiera puede entender. Kulicke se reduce (al menos desde su perspectiva), por qué la ley de Moore se está desacelerando y cómo eso crea una necesidad adicional de empaquetado eficiente ya que la eficiencia ya no proviene de mejoras en el chip real. “Esta tendencia [la Ley de Moore] ha disminuido drásticamente recientemente debido a las limitaciones físicas fundamentales y la necesidad de pasos de producción de front-end adicionales. En respuesta a estos fundamentales cambiantes, una explosión de investigación e inversión en soluciones avanzadas de empaquetado de back-end, dirigidas tanto al rendimiento y las aplicaciones sensibles a los costos, presenta oportunidades muy interesantes para la empresa “.

SYKES hace un buen trabajo al diseñar las tendencias de la industria, las nuevas tecnologías y el posicionamiento competitivo. “En prácticamente todas las cartas de los accionistas, proporcionamos nuestras ideas sinceras sobre las tendencias y actitudes que están dando forma a la industria de participación del cliente de alguna manera. Desde soluciones tecnológicas que captan los titulares hasta cambios sutiles en las estrategias del cliente, nuestro objetivo es equipar a nuestros accionistas con información valiosa de mercado para distinguir las palabras de moda fugaces de los avances impulsados ​​por los negocios. También pretendemos mostrar cómo SYKES está posicionado para sacar provecho de las tendencias que más importan “.

Cuenta una Historia (La Historia de la Tesis de Inversión)

Facilita la inversión en la empresa tejiendo una historia. Verbalmente, un analista tiene alrededor de 60 segundos (si eso, de acuerdo con un estudio de Microsoft) para obtener la atención de un administrador de portafolio y lo mismo es cierto para un inversionista minorista que trata de convencer a un cónyuge. Mientras más fácil le sea a un equipo de administración volver a contar una tesis de inversión, los mejores vendedores institucionales volverán a contar la historia, más analistas lo presentarán a sus gestores de portafolio y los inversionistas minoristas ofrecerán más a sus amigos en la cena. Idealmente, una presentación de inversión o tesis de inversión incluye: cómo la empresa genera dinero, cuáles son los factores impulsores de las acciones, los riesgos y un guiño a la valoración.

Sin embargo, un gran lanzamiento de acciones es diferente para cada persona, por lo que es imperativo que una empresa presente su historia a su inversionista ideal. Si una empresa se jacta de superar las ganancias consensuadas cada trimestre, esto atrae a una base de accionistas que esperará que continúe. Si una empresa habla constantemente sobre los objetivos a largo plazo, es probable que su base de inversionistas esté menos preocupada por las fluctuaciones trimestrales.
Standard Motors, una compañía de componentes automotrices, reduce dos factores de crecimiento exógenos que está viendo en su industria (demografía, electrificación de vehículos) y luego enumera las iniciativas estratégicas de Standard Motors para capitalizar en este entorno. Inogen, una empresa de equipos de salud, transmite de manera concisa un principio de la tesis de inversión. No es extraordinario, pero es muy útil. “Los datos más recientes de 2015 indican que la penetración del mercado interno de concentradores de oxígeno portátiles en el mercado de terapia de oxígeno de Medicare es de aproximadamente 8%. A pesar de los beneficios que ofrecen los concentradores de oxígeno portátiles a pacientes y proveedores, el mercado permanece poco penetrado”. Ahora el lector sabe que la compañía tiene un viento de cola natural en la parte posterior de un mercado con baja penetración del producto de la compañía.

Entretén

Esto puede parecer pedir demasiado, pero piensa en las mejores cartas que lees—El estilo de escritura folclórico y autocrítico de Buffett o los conocimientos gerenciales listos para usar de Bezos hacen que las cartas sean legibles porque son muy interesantes. Eso es entretenimiento.

Proporcionar entretenimiento en una carta a los accionistas es algo muy bajo también. Intenta no comenzar con números. Al usar números, úsalos con moderación. Mantente alejado de la jerga. Di algo diferente. Comienza con una anécdota. Comienza con una cita. Comienza con una idea simple pero relevante descubierta en la máquina de correr.

Hasta ahora, las cartas más entretenidas poseen todos los rasgos enumerados anteriormente (definen la compañía, cuentan una historia, son sinceros, educan) pero cuando todo se hizo de una manera convincente y claramente escrita—libre de jerga y frases corporativas sin sentido—ésas fueron realmente un encanto para leer.

La carta que hizo esto mejor en el índice SmallCap 600 de S&P fue Biglari. La carta de accionistas de Biglari fue una obra maestra. Es muy diferente. Está muy clara. Y presenta maneras en que el CEO piensa acerca de su compañía, que muchos probablemente no han considerado antes.

Las Mejores Cartas de Accionistas del Índice SmallCap 600 de S&P Para Leer Anualmente

Lista de las Mejores Cartas

  • Biglari Holdings – Esta es una delicia para leer. Biglari es un conglomerado que posee restaurantes, una compañía de seguros y la revista Maxim. Sin embargo, no usarían la palabra conglomerado—ellos prefieren “una constelación de empresas dispares fusionadas por un propósito común. Piensa en Biglari Holdings como un museo de negocios. Nuestra preferencia es coleccionar obras maestras, como First Guard Insurance Company, una historia de éxito empresarial. Hogar permanente por el cual el negocio, su sede y su personal permanecen en su lugar. En otras palabras, buscamos la ausencia de cambio “. Esta carta definitivamente se destaca por estar bellamente escrita y llena de nuevas formas de pensar en una compañía.
  • Empresa Allegiant Travel – Durante años, Allegiant ha ofrecido vuelos desde mercados con poblaciones reducidas a destinos de ocio (Las Vegas, Orlando) a un precio muy bajo gracias a su avión de bajo costo—MD-80 que tenían ~ 20 años de antigüedad—e ingresos auxiliares que complementaron las tarifas bajas base. En la carta de los accionistas de este año, Maurice J. Gallagher, presidente y consejero delegado, no pasa por alto el hecho de que esta estrategia debe cambiar debido a su avión envejecido. Él claramente establece la difícil transición que se avecina ya que la compañía finalmente debe actualizar su avión. “En los próximos años veremos un aumento en nuestros costos y una desaceleración de nuestra tasa de crecimiento anual mientras hacemos la transición a toda la flota de Airbus. Sin embargo, una vez que se complete la transición, volveremos a nuestra estructura de costo ultra bajo que es crítica para nuestro éxito.” Gallagher también escribe una sección que explica claramente qué está causando la escasez de mano de obra en la industria de las aerolíneas.
  • Acadia Realty Trust – Cuando los problemas más amplios de una industria en problemas no se abordan, puede llevar a los inversionistas a pensar que la administración tiene sus cabezas en la arena. El CEO de este REIT describe claramente el telón de fondo y lo que específicamente nos ha llevado al entorno minorista actualmente cargado, desde Amazon hasta la moda rápida—y detalla cómo su compañía saldrá más fuerte del otro lado. El mundo del “nuevo comercio minorista” parece estar de acuerdo con él, ya que las empresas que solían ser únicamente en línea, como Warby Parker y Bonobos, son clientes. Además, el CEO recuerda a los inversionistas que Acadia pasó por momentos difíciles en el entorno minorista entre 1999-2001 y lo sobrevivió—una lección de historia rápida brinda una bienvenida comodidad.
  • Banco Dime Community – La carta de los accionistas de Dime de 2016, muestra una gran conciencia de sí mismo, que a menudo es difícil escribir para los CEO, dada su evidente proximidad con la compañía. Dime, sin embargo, explica su bajo rendimiento en relación con otros bancos de una manera franca y directa, y busca abordar algunas percepciones erróneas. “Como podría esperarse del reciente énfasis regulatorio, aunque el precio de las acciones de Dime ganó un 15% en 2016, parece haber tenido un rendimiento inferior en relación con los múltiplos sectoriales en las bases de precio-valor contable y precio-ganancias.¿Se pudo ver la percepción de que el crecimiento de Dime podría verse inhibido por su fuerte concentración de CRE? A partir de aquí, la carta aborda algunas otras posibles razones de bajo rendimiento y argumenta por qué los inversionistas deberían volver a evaluar.
  • Educación Strayer – El equipo de gestión de Strayer es el mejor en lo que ha sido una industria desafiante y frecuentemente cuestionada. Este es un equipo de administración que es prudente y considerado y se nota en sus cartas de inversionista. Strayer también hace un excelente trabajo al explicar quiénes son, de dónde vienen y cuál es su visión en el futuro.
  • Waddell y Reed – ¿Tienes curiosidad por lo que ha estado sucediendo en la gestión de activos? Esta carta establece las razones detrás del éxodo masivo de inversión activa a pasiva y por qué esta marea puede comenzar a cambiar. Waddell afirma que el bajo crecimiento, la baja inflación y las bajas tasas de interés han llevado a una alta correlación de activos, lo que ha resultado ser un telón de fondo difícil para los gerentes activos. Con la Reserva Federal indicando que tenía la intención de aumentar las tasas de interés a un ritmo mesurado en 2017, surgiría la posibilidad de una mayor dispersión entre las categorías de activos y, por lo tanto, también se establecería la etapa para mejorar el desempeño del gerente activo. Hasta ahora en 2017, estas predicciones parecen hacerse realidad.

Buenas Cartas de Accionistas = Mejores Inversiones

A partir del estudio de Rittenhouse, el estudio de Standard & Poor y mi propio estudio, podemos estar muy cómodos aceptando el hecho de que las cartas de los accionistas afectan el precio de las acciones. Lo mejor de todo es que agregar esto a mi Lista de Verificación del Proceso de Inversión en Equidad sólo se agregó en cinco minutos al proceso general de una semana que normalmente llevo a cabo.

Por lo general, revisar una carta del medio del paquete demora unos dos minutos—ves un par de frases de jerga corporativa y casi puedes saber cómo será el resto. Una buena parte de las empresas ni siquiera tendrá una carta. Y las cartas realmente buenas podrían ahorrarte tiempo a largo plazo.

¿Quién no quiere ahorrar tiempo y hacer mejores inversiones?


https://www.toptal.com/finance/equity-research-analysts/las-perlas-de-la-sabidur%C3%ADa-las-mejores-cartas-de-accionistas-que-nadie-lee/es